Первый займ под 0,01%
Лицензия АРРФР № 01.22.0004.M
Сравнивайте условия и выбирайте подходящий вариант онлайн.
Vivus
Простые условия и онлайн-заявка
Лицензия АРРФР № 01.22.0004.M
Лицензия АРРФР № 01.22.0004.M
Лицензия АРРФР № 01.22.0004.M
Лицензия АРРФР № 02.25.0010.M
Лицензия АРРФР № 02.21.0093.M
Не является МФО
Лицензия АРРФР № 02.21.0028.M
Лицензия АРРФР № 02.21.0069.M
Лицензия АРРФР № 02.21.0010.M
Лицензия АРРФР № 02.21.0065.M
Лицензия АРРФР № 02.22.0008.M
Лицензия АРРФР № 01.23.0001.M
Лицензия АРРФР № 01.23.0001.M
Лицензия АРРФР № 02.23.0011.M
Лицензия АРРФР № 02.22.0003.M
Лицензия АРРФР № 02.25.0003.M
Лицензия АРРФР № 02.22.0005.M
Лицензия АРРФР № 05.21.0003.M
Алияр Нургалиев более 7 лет работает финансовым журналистом, освещая темы микрозаймов, потребительского кредитования и деятельности МФО в Казахстане. Он регулярно публикует аналитические материалы, помогающие заемщикам ориентироваться в условиях рынка.
Гульмира Сатыбалдина - независимый финансовый аналитик с 12‑летним опытом в области регулирования финансового рынка и соблюдения законодательства РК. Она консультирует заемщиков и кредиторов по вопросам соответствия требованиям АРРФР и защиты прав потребителей финансовых услуг, а её рекомендации часто используются при разработке внутренних политик МФО.
Банковские отказы не повод оставаться без денег. В 2026 году десятки казахстанских микрофинансовых организаций выдают средства по упрощённым заявкам, без визита в офис и многочасовых ожиданий. В этом материале собраны десять таких компаний: TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит и ZaimBee. Подборка построена на официальных цифрах: суммы, сроки, ставки и ГЭСВ каждой МФО позволяют сравнивать не рекламные лозунги, а реальные условия.
Разбор объясняет, где взять микрозайм без отказа, если банки не идут навстречу, и как правильно подать заявку, чтобы увеличить вероятность одобрения.
Сводка по всем компаниям, предлагающим микрозайм без отказа новым клиентам, собрана в таблице ниже. Данные охватывают лимиты, сроки, дневные или годовые ставки, полную стоимость и скорость ответа.
| 🏦 МФО | 💰 Сумма | 📈 Ставка | 📅 Срок | 📊 ГЭСВ | 👤 Возраст | ⚡ Решение |
|---|---|---|---|---|---|---|
| 🏦 TengeDa | 💰 до 350 000 ₸ | 📈 до 0,29% | 📅 до 3 месяцев | 📊 до 179% | 👤 21-68 лет | ⚡ 5 минут |
| 🏦 GMoney | 💰 до 200 000 ₸ | 📈 до 0,29% | 📅 до 30 дней | 📊 до 179% | 👤 от 18 лет | ⚡ 15 минут |
| 🏦 CreditPlus | 💰 до 300 000 ₸ | 📈 от 0,01% | 📅 до 30 дней | 📊 от 3,7% до 46% | 👤 18-70 лет | ⚡ 15 минут |
| 🏦 Credit365 | 💰 до 300 000 ₸ | 📈 от 0,1% | 📅 до 30 дней | 📊 от 3,7% до 179% | 👤 18-75 лет | ⚡ 15 минут |
| 🏦 Vivus | 💰 до 300 000 ₸ | 📈 от 0,01% | 📅 до 30 дней | 📊 от 3,72% до 179% | 👤 от 18 лет | ⚡ 10 минут |
| 🏦 Acredit | 💰 до 300 000 ₸ | 📈 от 0,01% | 📅 до 30 дней | 📊 от 3,7% до 179% | 👤 18-75 лет | ⚡ 7 минут |
| 🏦 CreditBar | 💰 до 400 000 ₸ | 📈 до 38% годовых | 📅 до 60 месяцев | 📊 до 46% | 👤 18-75 лет | ⚡ 9 минут |
| 🏦 Kviku | 💰 до 170 000 ₸ | 📈 от 0,01% | 📅 до 45 дней | 📊 от 3,7% до 179% | 👤 от 18 лет | ⚡ 3 минуты |
| 🏦 Лайм Кредит | 💰 до 400 000 ₸ | 📈 до 0,29% | 📅 до 35 дней | 📊 до 179% | 👤 от 18 лет | ⚡ 5 минут |
| 🏦 ZaimBee | 💰 до 194 000 ₸ | 📈 от 0,29% | 📅 до 45 дней | 📊 до 179% | 👤 18-75 лет | ⚡ 10 минут |
Каждая компания принимает заявки дистанционно и требует только удостоверение личности. Различия кроются в предельной сумме, допустимом сроке и итоговой цене заимствования.
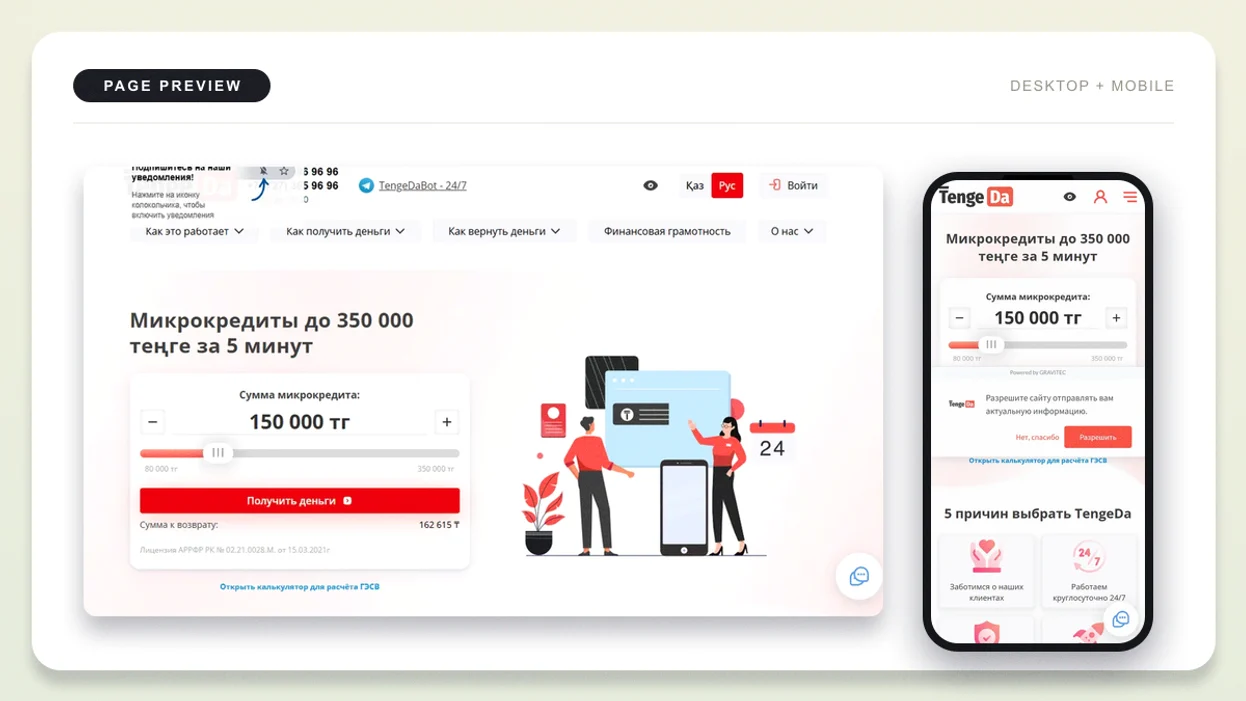
TengeDa выдаёт до 350 000 тенге и позволяет разбить погашение на три месяца. Для микрофинансового рынка, где стандартный срок обычно 30 дней, это редкое предложение. Дневная ставка достигает 0,29%, полная стоимость кредита (ГЭСВ) до 179%. Ответ по анкете приходит за 5 минут.
Условия займа:
| Условие | Значение |
|---|---|
| 💰 Сумма займа | от 80 000 до 350 000 ₸ |
| 📅 Срок | от 5 до 90 дней |
| 📈 Ставка | до 0,29% |
| 📊 ГЭСВ | до 179% |
| 👤 Возраст заемщика | 21-68 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение по заявке | 5 минут |
Плюсы:
Минусы:
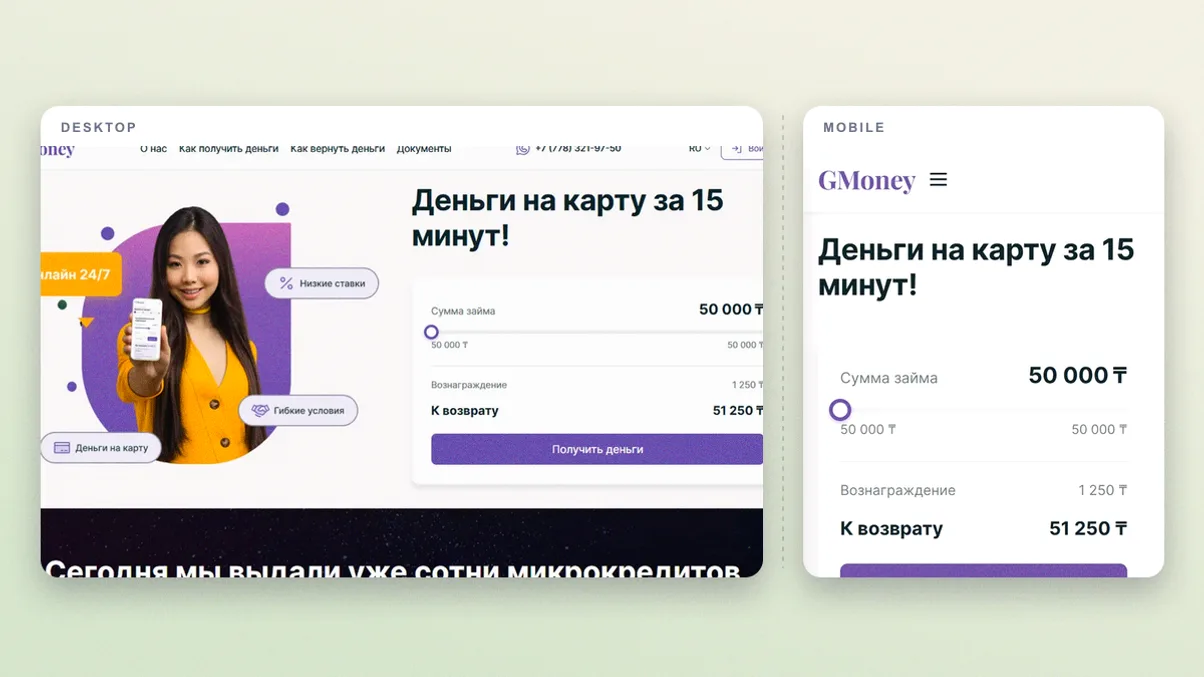
GMoney принимает заёмщиков с 18 лет. Выдаёт до 200 000 тенге на срок до 30 дней с дневной ставкой до 0,29% и ГЭСВ до 179%. Анкеты обрабатываются за 15 минут.
Условия займа:
| Условие | Значение |
|---|---|
| 💰 Сумма займа | от 20 000 до 200 000 ₸ |
| 📅 Срок | от 10 до 30 дней |
| 📈 Ставка | до 0,29% |
| 📊 ГЭСВ | до 179% |
| 👤 Возраст заемщика | от 18 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение по заявке | 15 минут |
Плюсы:
Минусы:
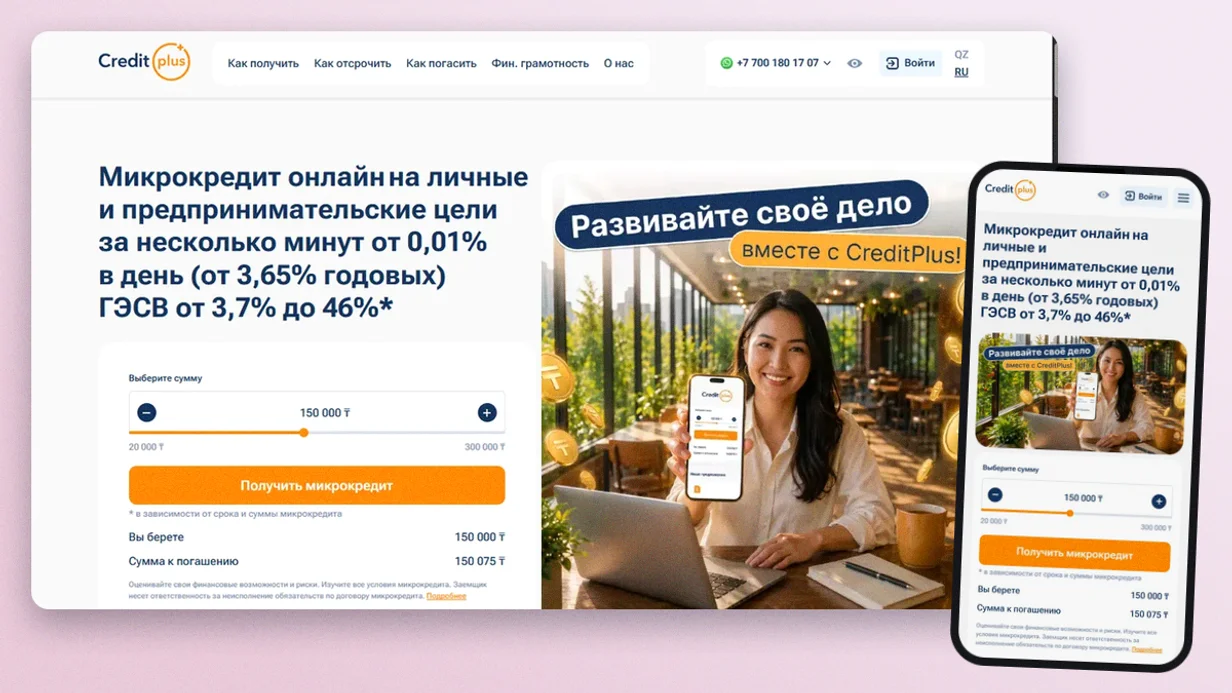
У CreditPlus верхняя граница ГЭСВ ограничена 46%, тогда как у многих аналогичных МФО она дотягивает до 179%. Стартовая ставка 0,01% одна из самых низких в обзоре. Суммы до 300 000 тенге на месяц.
Условия займа:
| Условие | Значение |
|---|---|
| 💰 Сумма займа | от 20 000 до 300 000 ₸ |
| 📅 Срок | от 5 до 30 дней |
| 📈 Ставка | от 0,01% |
| 📊 ГЭСВ | от 3,7% до 46% |
| 👤 Возраст заемщика | 18-70 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение по заявке | 15 минут |
Плюсы:
Минусы:
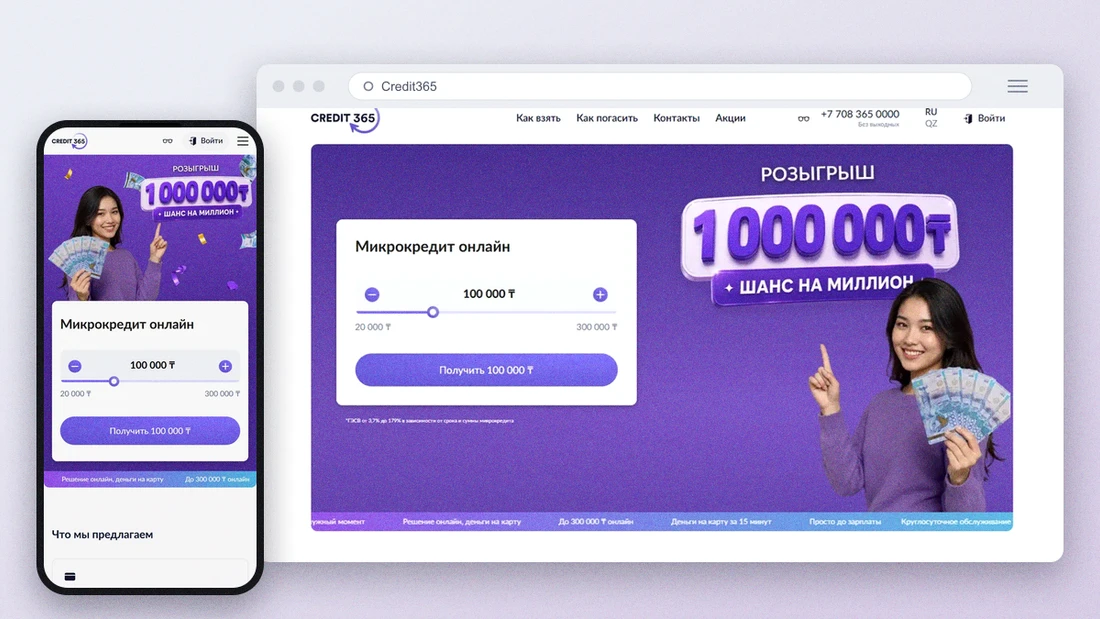
Credit365 принимает заёмщиков до 75 лет, что расширяет доступность для людей старшего возраста. Ставка начинается с 0,1%, ГЭСВ варьируется от 3,7% до 179%. Максимальная сумма 300 000 тенге, срок до месяца.
Условия займа:
| Условие | Значение |
|---|---|
| 💰 Сумма займа | от 20 000 до 300 000 ₸ |
| 📅 Срок | от 10 до 30 дней |
| 📈 Ставка | от 0,1% |
| 📊 ГЭСВ | от 3,7% до 179% |
| 👤 Возраст заемщика | 18-75 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение по заявке | 15 минут |
Плюсы:
Минусы:
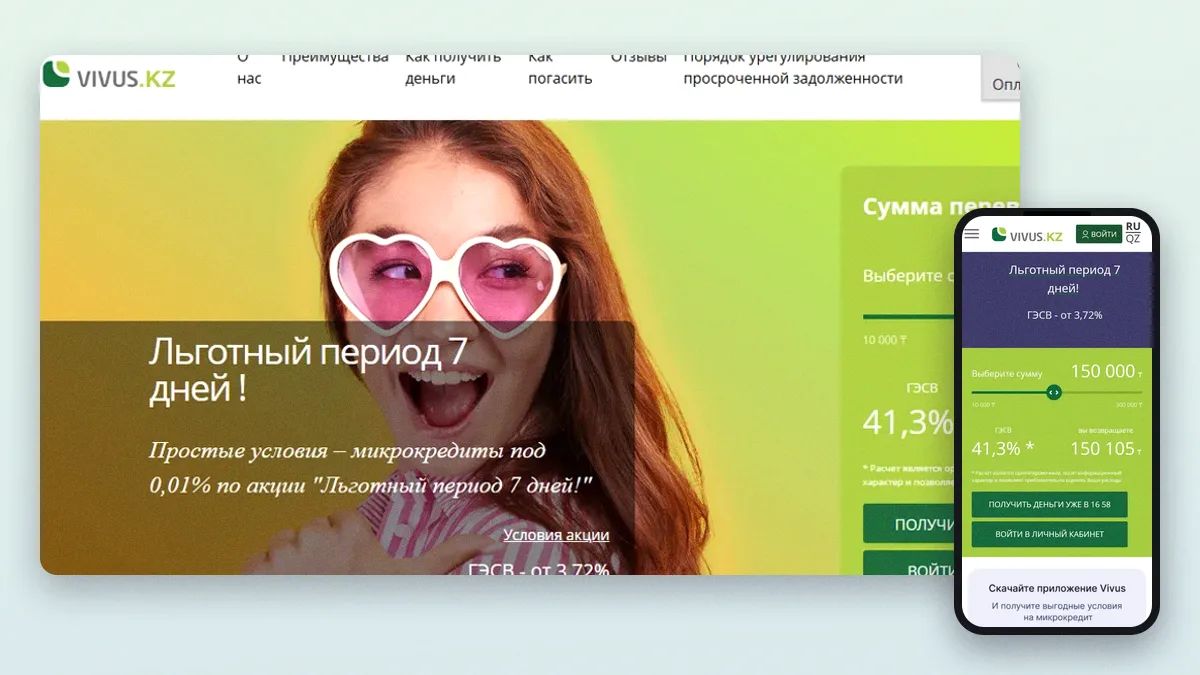
У Vivus минимальная сумма 10 000 тенге, одна из самых низких в подборке. Дневная ставка от 0,01%, ГЭСВ до 179%, лимит по сумме 300 000 тенге на 30 дней. Ответ приходит за 10 минут.
Условия займа:
| Условие | Значение |
|---|---|
| 💰 Сумма займа | от 10 000 до 300 000 ₸ |
| 📅 Срок | от 10 до 30 дней |
| 📈 Ставка | от 0,01% |
| 📊 ГЭСВ | от 3,72% до 179% |
| 👤 Возраст заемщика | от 18 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение по заявке | 10 минут |
Плюсы:
Минусы:
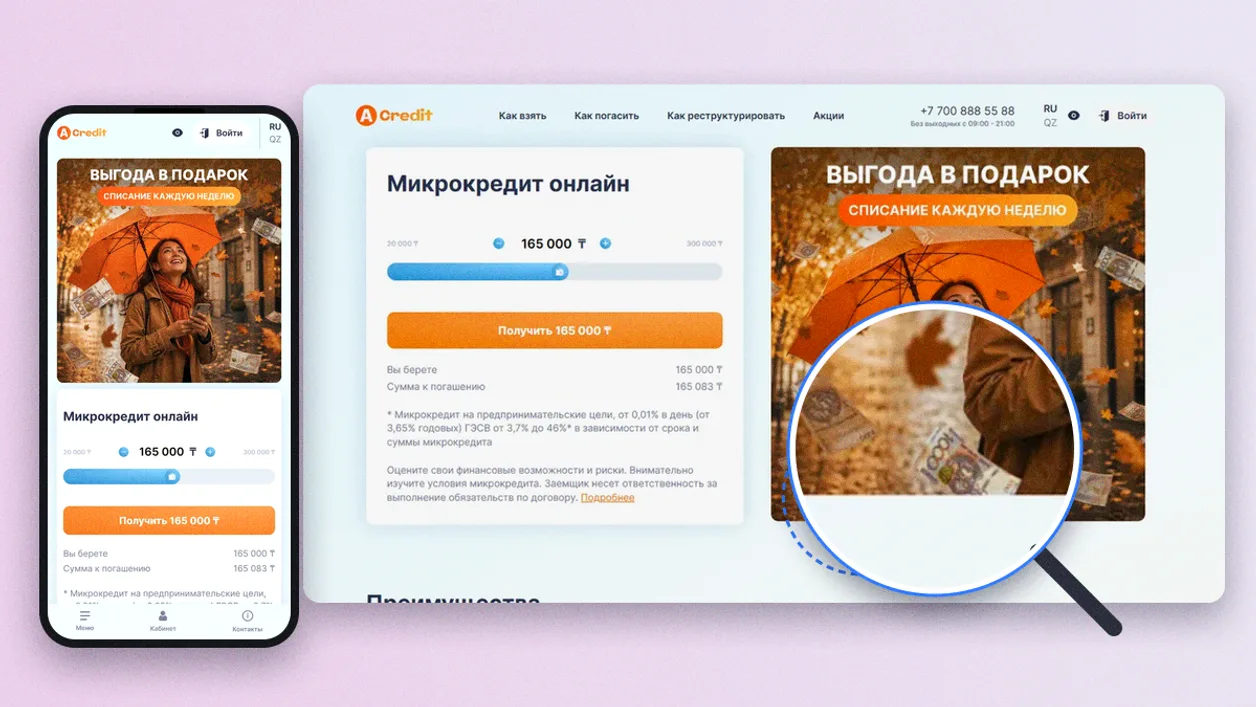
Acredit отвечает за 7 минут. Охват по возрасту 18-75 лет, лимит 300 000 тенге на 30 дней. Ставка от 0,01%, ГЭСВ от 3,7% до 179%.
Условия займа:
| Условие | Значение |
|---|---|
| 💰 Сумма займа | от 20 000 до 300 000 ₸ |
| 📅 Срок | от 5 до 30 дней |
| 📈 Ставка | от 0,01% |
| 📊 ГЭСВ | от 3,7% до 179% |
| 👤 Возраст заемщика | 18-75 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение по заявке | 7 минут |
Плюсы:
Минусы:
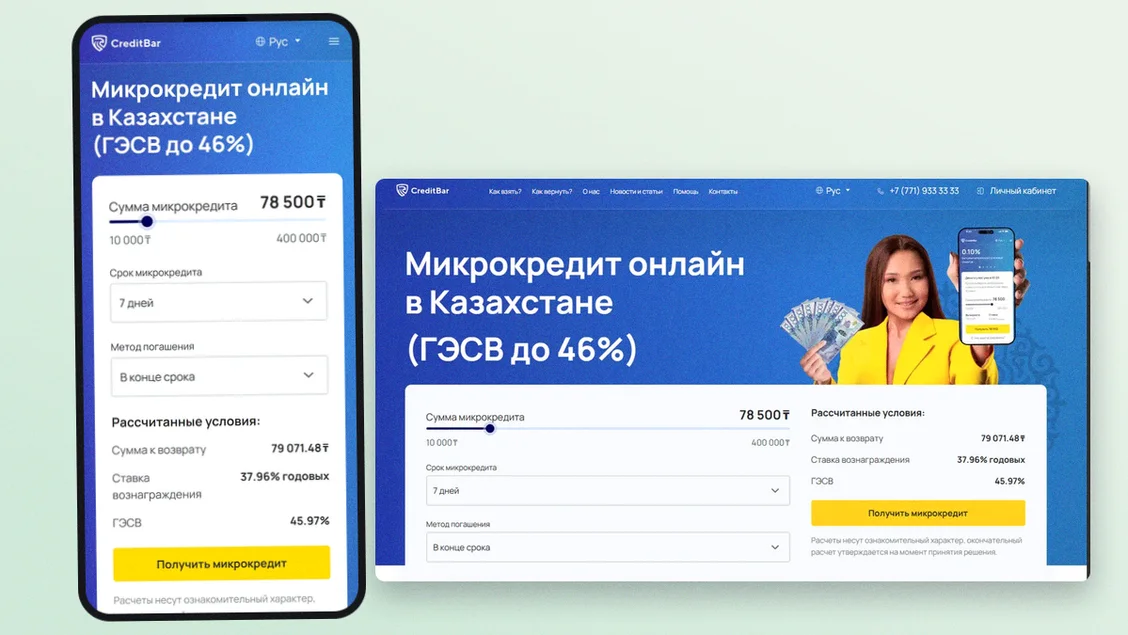
CreditBar выдаёт до 400 000 тенге на срок до пяти лет. Ставка выражена в годовых до 38%, ГЭСВ не превышает 46%, что заметно ниже типичных для микрофинансирования цифр. Решение занимает 9 минут.
Условия займа:
| Условие | Значение |
|---|---|
| 💰 Сумма займа | от 10 000 до 400 000 ₸ |
| 📅 Срок | от 7 дней до 60 месяцев |
| 📈 Ставка | до 38% годовых |
| 📊 ГЭСВ | до 46% |
| 👤 Возраст заемщика | 18-75 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение по заявке | 9 минут |
Плюсы:
Минусы:
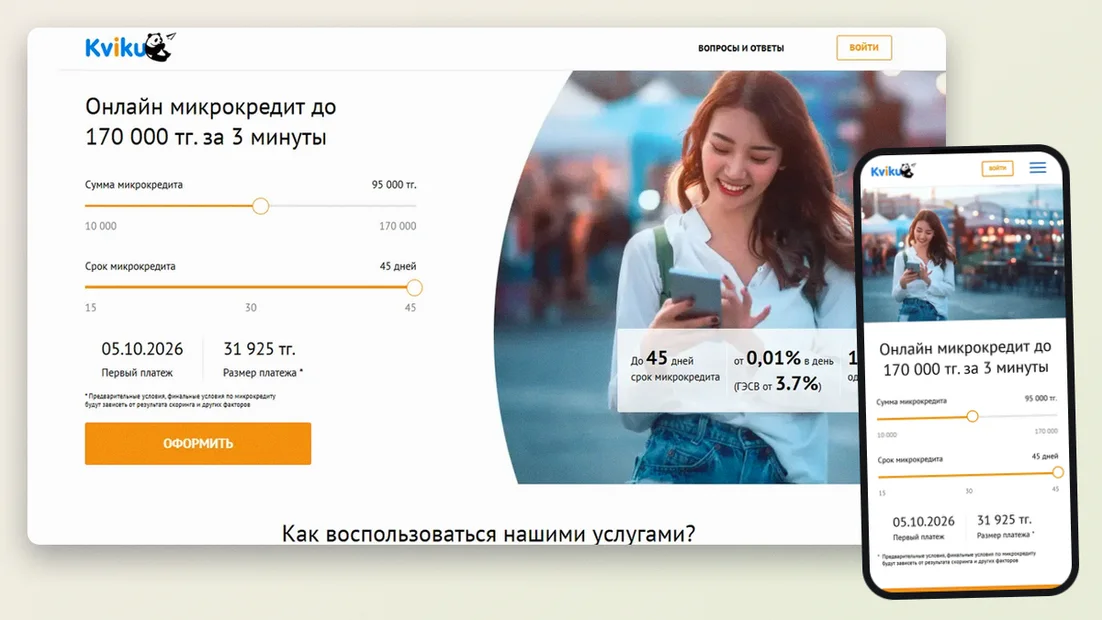
Kviku обрабатывает заявку за 3 минуты. Сумма ограничена 170 000 тенге, срок до 45 дней. Стартовая ставка 0,01%, ГЭСВ до 179%.
Условия займа:
| Условие | Значение |
|---|---|
| 💰 Сумма займа | от 10 000 до 170 000 ₸ |
| 📅 Срок | от 15 до 45 дней |
| 📈 Ставка | от 0,01% |
| 📊 ГЭСВ | от 3,7% до 179% |
| 👤 Возраст заемщика | от 18 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение по заявке | 3 минуты |
Плюсы:
Минусы:
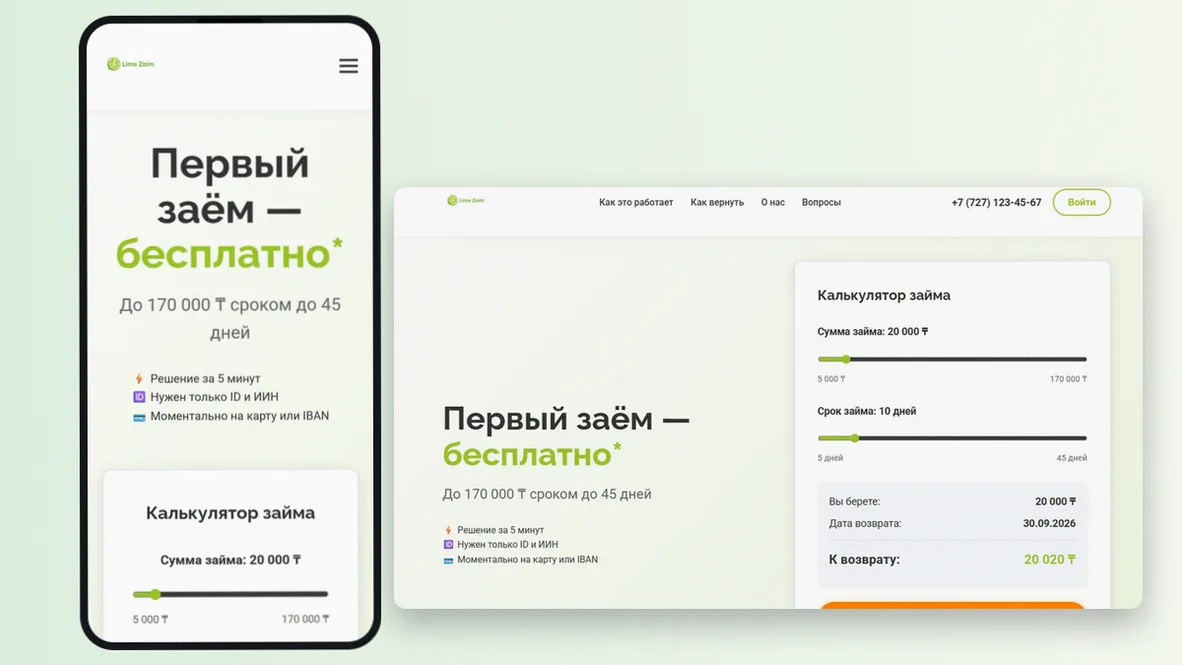
Лайм Кредит вместе с CreditBar даёт максимум по суммам 400 000 тенге, но срок короче: до 35 дней. Решение выносится за 5 минут, ставка до 0,29%, ГЭСВ до 179%.
Условия займа:
| Условие | Значение |
|---|---|
| 💰 Сумма займа | от 20 000 до 400 000 ₸ |
| 📅 Срок | от 5 до 35 дней |
| 📈 Ставка | до 0,29% |
| 📊 ГЭСВ | до 179% |
| 👤 Возраст заемщика | от 18 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение по заявке | 5 минут |
Плюсы:
Минусы:
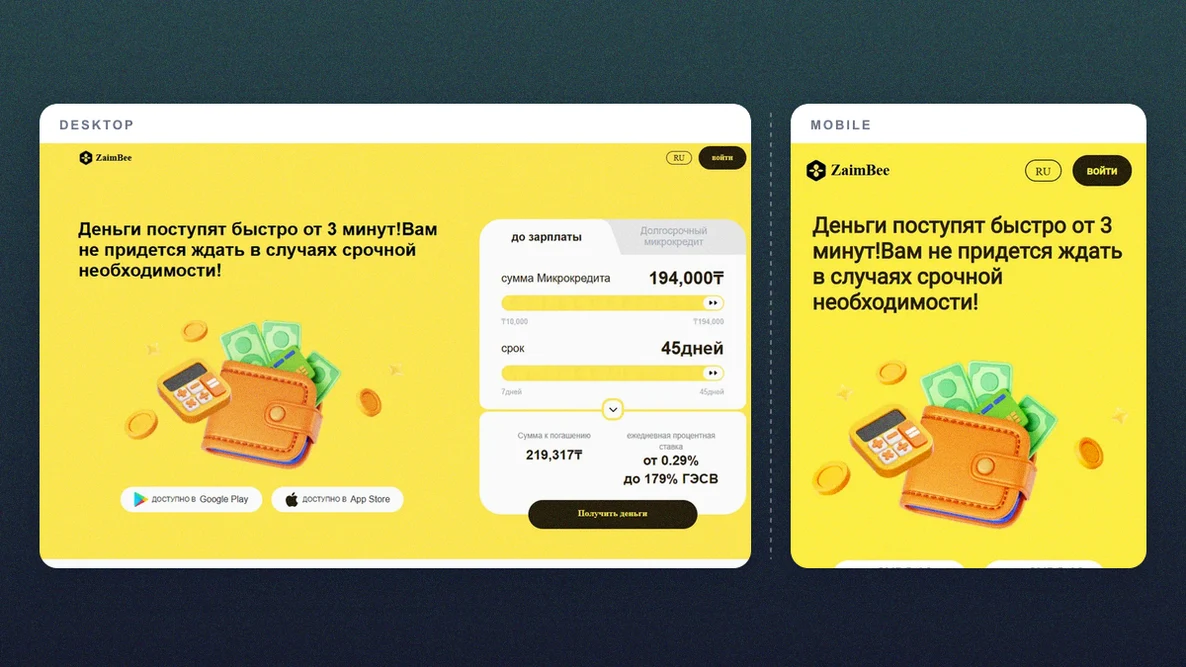
ZaimBee предлагает до 194 000 тенге на срок до 45 дней. Возрастной диапазон 18-75 лет, ставка от 0,29%, ГЭСВ до 179%, ответ за 10 минут.
Условия займа:
| Условие | Значение |
|---|---|
| 💰 Сумма займа | от 10 000 до 194 000 ₸ |
| 📅 Срок | от 7 до 45 дней |
| 📈 Ставка | от 0,29% |
| 📊 ГЭСВ | до 179% |
| 👤 Возраст заемщика | 18-75 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение по заявке | 10 минут |
Плюсы:
Минусы:
Формулировка «без отказа» это маркетинговый ярлык, за которым стоит смягчённый скоринг, а не безусловное одобрение. Легальная МФО всегда проверяет анкету, и итоговое решение зависит от множества факторов: корректности данных, возраста, региона, поведения при заполнении, истории в этой же организации. Абсолютной гарантии получения денег не даёт никто.
Почему же этот термин прижился? Потому что критерии действительно мягче банковских. МФО ориентируются на широкую аудиторию, включая граждан с небольшими просрочками или короткой кредитной биографией.
Автоматический скоринг основа процесса. Система обрабатывает десятки параметров за считаные минуты, исключая субъективное мнение оператора. Упрощённые пороги для новичков часто становятся причиной того, что первый заём даётся легче: компания сознательно снижает планку, чтобы привлечь клиента.
Однако даже при облегчённом скоринге отказ возможен. Если данные не бьются с ИИН, удостоверение просрочено или есть непогашенные обязательства в других МФО, система вернёт отрицательный вердикт.
Банк потребует справку о доходах, нередко личное присутствие, а рассмотрение может растянуться на дни или недели. МФО достаточно удостоверения личности и онлайн-анкеты; ответ даётся в интервале 3-15 минут.
При больших суммах и долгих сроках банковский кредит, как правило, дешевле. Микрозайм выигрывает там, где нужна срочность и небольшие деньги, а цена заимствования уходит на второй план перед скоростью.
При всём разнообразии МФО из подборки объединяют несколько общих контуров: сумма, срок, ставка и метод получения средств.
Минимальный порог колеблется от 10 000 тенге (Vivus, Kviku, CreditBar, ZaimBee) до 80 000 тенге (TengeDa). Максимальный лимит упирается в 400 000 тенге у CreditBar и Лайм Кредит, тогда как Kviku ограничен 170 000, а ZaimBee 194 000 тенге. Сроки: от 5 дней (несколько МФО) до 60 месяцев у CreditBar, что выводит его за рамки классического микрофинансирования. Большинство же держится в пределах 30 дней, и лишь Kviku, ZaimBee и Лайм Кредит дают чуть больше, 35-45 дней.
Стартовые дневные ставки разнятся: от 0,01% (CreditPlus, Vivus, Acredit) до 0,29% (TengeDa, GMoney, Лайм Кредит). CreditBar использует годовое выражение до 38% годовых. Но истинную стоимость показывает ГЭСВ. У CreditPlus и CreditBar он не превышает 46%, в то время как у остальных верхняя планка достигает 179%. Сравнение только по рекламной ставке без учёта ГЭСВ может ввести в заблуждение: итоговая переплата при одинаковых суммах и сроках у разных МФО может различаться кратно.
Акции на первый заём индивидуальны и меняются со временем. Зафиксированных в таблице условий они не содержат, поэтому перед отправкой анкеты стоит свериться с актуальной информацией на сайте выбранной компании или через справочную службу.
Основной канал моментальный перевод на банковскую карту. Деньги приходят вскоре после электронного подписания договора. Некоторые МФО добавляют альтернативы вроде зачисления на счёт или через платёжные системы, но точный список нужно уточнять в личном кабинете.
Базовые условия у всех компаний схожи, однако возрастные вилки заметно различаются.
Минимальный возраст: от 18 лет (GMoney, Vivus, Kviku, Лайм Кредит) до 21 года (TengeDa). Верхняя граница 68-75 лет в зависимости от МФО. Для оформления необходимо гражданство Казахстана, действующее удостоверение и активный номер телефона.
У всех рассмотренных МФО заявка подаётся только по удостоверению личности. Справки о доходах или трудовые договоры не требуются. Именно эта минималистичность и позволяет обрабатывать анкеты за минуты.
Человек, чётко попадающий в возрастной диапазон выбранной МФО, с корректно заполненной анкетой и действительным удостоверением, имеет значительно больше шансов. Скоринг безжалостен к опечаткам в ИИН или несовпадению личных данных: такие ошибки ведут к автоматическому отказу почти всегда.
Кредитная история один из факторов скоринга, но далеко не единственный и вовсе не приговор.
Микрозайм без отказа часто ищут именно заёмщики с испорченной кредитной биографией. МФО смотрят шире банков: они анализируют не только наличие просрочек, но и актуальное поведение, данные ИИН, историю внутри самой организации. Однако текущие невыплаченные долги в других местах резко снижают шансы на одобрение, поскольку скоринговые системы нередко обмениваются информацией.
Практические шаги для увеличения вероятности:
Эти меры не отменяют возможность отказа, но исключают банальные технические причины вроде опечаток.
Алгоритм у всех МФО примерно одинаков и состоит из пяти этапов.
Прежде чем отправлять анкету, стоит прикинуть итоговую переплату с помощью онлайн-калькулятора на сайте компании. Наш каталог с условиями TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит и ZaimBee упрощает сопоставление по сумме, сроку и ГЭСВ.
На сайте МФО вводятся ФИО, ИИН, контакты и данные удостоверения. Любое расхождение с действительностью приведёт к отказу на этапе автоматической проверки.
После отправки система сверяет введённые цифры с базой ИИН. Часть компаний может запросить фото удостоверения или короткий видеозвонок. Процесс занимает от нескольких секунд до пары минут.
Время ответа варьируется: 3 минуты у Kviku, 5 у TengeDa и Лайм Кредит, 7 у Acredit, 9 у CreditBar, 10 у Vivus и ZaimBee, 15 у GMoney, CreditPlus и Credit365. Результат приходит СМС или отображается в личном кабинете.
При положительном решении заёмщик подписывает оферту СМС-кодом (электронная подпись). Перед этим имеет смысл внимательно прочитать договор, особенно пункты о ставке, ГЭСВ и штрафах. После подписания деньги уходят на карту; зачисление обычно происходит в течение нескольких минут, хотя конкретный срок зависит от банка-получателя.
Быстрота главное преимущество микрофинансирования перед банковским сектором.
Средний диапазон ответа от 3 до 15 минут. Рекордсмен Kviku с тремя минутами, аутсайдеры по скорости GMoney, CreditPlus и Credit365 с пятнадцатью. Разница вызвана особенностями скоринговых алгоритмов, а не строгостью проверки.
Подать заявку можно круглосуточно: скоринг это робот, который не спит. А вот поступление денег на карту иногда завязано на график работы банка-эмитента, но в большинстве случаев перевод проходит мгновенно независимо от дня недели.
Возврат долга финальная и обязательная часть сделки.
Типичный способ перевод на карту, привязанную к личному кабинету, либо оплата через мобильное банковское приложение. Некоторые МФО принимают платежи через терминалы и интернет-банкинг. Точный набор опций стоит смотреть в договоре или в личном кабинете после оформления.
Закрыть долг раньше срока можно практически всегда, при этом проценты начисляются лишь за фактический период использования денег. При дневной ставке это даёт прямую экономию: чем быстрее возврат, тем меньше итоговая сумма, особенно у МФО с тарифами вроде 0,29% в день.
Если понятно, что платёж вовремя не уйдёт, стоит обратиться в МФО через личный кабинет или по телефону до наступления даты. Многие предлагают пролонгацию. Пропуск срока без предупреждения приводит к пени и негативной отметке в кредитной истории.
Продление официальная возможность отодвинуть дату погашения.
Каждая компания прописывает условия пролонгации в договоре. Обычно она доступна при отсутствии текущей просрочки и запрашивается онлайн. Максимальное количество продлений и дополнительные требования определяются конкретной МФО, эти данные не входят в стандартные таблицы сравнения.
Цена продления складывается в основном из процентов за уже прошедший период. Точная цифра отображается в личном кабинете при подаче запроса. Оформляется всё дистанционно.
Помимо процентов, итоговая сумма может увеличиваться за счёт дополнительных сборов и санкций.
Наличие комиссий за выдачу или обслуживание зависит от тарифной политики конкретной МФО и фиксируется в оферте. ГЭСВ, который указан для каждой компании, уже учитывает большинство таких платежей, поэтому ориентироваться лучше именно на него.
Размер пени и порядок её начисления прописаны в договоре. Помимо финансовых потерь, просрочка уходит в кредитное бюро, что снижает шансы на одобрение в будущем.
ГЭСВ даёт более полную картину, чем номинальная ставка. Пример: при ГЭСВ до 46% (CreditPlus, CreditBar) переплата может оказаться кратно ниже, чем при ГЭСВ до 179%, даже если стартовый процент выглядит одинаково. Поэтому сравнивать надо именно этот показатель, а не рекламные цифры.
Даже при маркетинговом «без отказа» анкета проходит фильтрацию, и отсев возможен.
Чаще всего отказ связан с:
Проверка по этим пунктам происходит всегда, и если хотя бы один из них срабатывает, деньги не переводятся.
Перед отправкой перепроверить все поля. Убедиться, что предыдущие займы закрыты. Не подавать заявки в несколько организаций одновременно. Если отказ уже получен, выждать паузу и попробовать другую МФО из каталога, так как модели скоринга у всех разные. Отказ в одной не означает автоматический отказ в другой.
Микрозаймы удобны, но имеют и обратную сторону.
Передача личной информации через интернет требует осмотрительности.
Стоит убедиться, что компания внесена в реестр финансовых регуляторов РК и имеет право на микрофинансовую деятельность. Также важно до подписания изучить оферту на сайте: там прописаны ставки, ГЭСВ, комиссии и штрафы.
Легальные МФО обязаны соблюдать законодательство о защите данных. Информация удостоверения, ИИН и контакты передаются по защищённым каналам. Перед вводом данных имеет смысл удостовериться, что сайт использует шифрование и не запрашивает избыточных сведений.
Опыт заёмщиков разнится от МФО к МФО и сильно зависит от аккуратности заполнения анкеты.
Чаще всего хвалят возможность взять деньги без походов в офис и моментальное зачисление после одобрения. Удобство подачи ночью или в выходной также часто упоминается в положительных отзывах. Минимальный пакет документов ещё один плюс, который выделяют при сравнении с банками.
Основные нарекания касаются высокой итоговой стоимости при просрочке и неожиданных отказов, несмотря на рекламные обещания «без отказа». Часть жалоб связана с тем, что заёмщик невнимательно прочитал договор, это подчёркивает важность предварительного изучения условий.
При выборе компании ключевой ориентир ГЭСВ, а не только процентная ставка. Разбег между 46% и 179% при прочих равных может дать двукратную разницу в переплате. CreditPlus и CreditBar в этом плане выделяются.
Важно трезво оценить, какую сумму реально вернуть в срок без продления. Пролонгация удорожает заём, а повторные продления способны затянуть в долговую яму. Не стоит ограничиваться первым попавшимся предложением: сравнение трёх-четырёх МФО по сумме, сроку и ГЭСВ часто позволяет найти заметно более выгодный вариант.
Стоит присмотреться к МФО из нашего списка: TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит или ZaimBee. Они пользуются собственными скоринговыми моделями, отличными от банковских, и выдают решение за 3-15 минут.
Полностью обойти проверку невозможно ни в одной легальной МФО. Скоринг учитывает кредитную историю, но не всегда ставит её во главу угла.
Стандартное оформление во всех рассмотренных МФО проходит онлайн, без звонков. Связь со справочной службой может понадобиться в особых случаях, например, для уточнения условий пролонгации.
Базовый вариант — мгновенный перевод на карту после подписания договора. Конкретные альтернативы уточняются в личном кабинете конкретной МФО.
Начисляется пеня, размер и порядок которой зафиксированы в договоре. Сведения о просрочке могут попасть в кредитное бюро, что осложнит получение новых займов.
Такая возможность регулируется внутренними правилами МФО и скорингом. Как правило, открытый непогашенный долг сильно снижает вероятность одобрения до его закрытия.