Алғашқы қарыз 0,01%
ҚНРДА лицензиясы № 01.22.0004.M
Шарттарды салыстырып, өзіңізге қолайлы нұсқаны онлайн таңдаңыз.
Vivus
Қарапайым шарттар және онлайн өтінім
ҚНРДА лицензиясы № 01.22.0004.M
ҚНРДА лицензиясы № 01.22.0004.M
ҚНРДА лицензиясы № 01.22.0004.M
ҚНРДА лицензиясы № 02.25.0010.M
ҚНРДА лицензиясы № 02.21.0093.M
Ломбард, МҚҰ емес
ҚНРДА лицензиясы № 02.21.0028.M
ҚНРДА лицензиясы № 02.21.0028.M
ҚНРДА лицензиясы № 02.21.0069.M
ҚНРДА лицензиясы № 02.21.0069.M
ҚНРДА лицензиясы № 02.21.0010.M
ҚНРДА лицензиясы № 02.21.0065.M
ҚНРДА лицензиясы № 02.21.0065.M
ҚНРДА лицензиясы № 02.22.0008.M
ҚНРДА лицензиясы № 01.23.0001.M
ҚНРДА лицензиясы № 01.23.0001.M
ҚНРДА лицензиясы № 02.23.0011.M
ҚНРДА лицензиясы № 02.23.0011.M
ҚНРДА лицензиясы № 02.22.0003.M
ҚНРДА лицензиясы № 02.22.0003.M
ҚНРДА лицензиясы № 02.25.0003.M
ҚНРДА лицензиясы № 02.22.0005.M
ҚНРДА лицензиясы № 05.21.0003.M
Алияр Нургалиев 7 жылдан астам уақыт қаржы журналисі ретінде жұмыс істейді, микрокредит, тұтынушы кредиттеу және МФО қызметі бойынша талдамалар дайындайды. Оның жұмысы заемдастарға Қазақстандық қаржы нарығының шарттарын түсінуге көмектеседі.
Гульмира Сатыбалдина - тәуелсіз қаржы талдаушы, оның 12 жылдық тәжірибесі қаржы нарығын реттеу және Қазақстан Республикасының заңнамасын сақтау саласында. Ол АРРФР талаптарына сай келу және қаржылық қызметтер тұтынушылардың құқықтарын қорғау мәселелерінде заемдастар мен кредиторларға кеңес береді, оның тапсырмалары МФО ішкі саясаттарын әзірлеуде кең қолданылады.
Банк өтінімді қабылдамаса немесе кредиттік тарих мінсіз болмаса, қарыз алушылардың көбі МҚҰ-ға бұрылады. Осы шолуда Қазақстандағы он МҚҰ-ның шарттары сома, мерзім, мөлшерлеме, ГЭСВ және шешім шығару жылдамдығы бойынша салыстырылған.
Тізімге TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит және ZaimBee кірді. Әр ұйым бойынша қарыз лимиті, өтеу кезеңі, сыйақы мөлшерлемесі және жылдық тиімді мөлшерлеме ресми деректерге сүйеніп берілген.
| 🏦 МҚҰ | ⏱️ Шешім уақыты | 💰 Қарыз сомасы | 📅 Мерзім | 📈 Мөлшерлеме | 📊 ГЭСВ |
|---|---|---|---|---|---|
| 🏦 TengeDa | ⏱️ 5 минут | 💰 350 000 ₸ дейін | 📅 3 айға дейін | 📈 0,29%-ға дейін | 📊 179%-ға дейін |
| 🏦 GMoney | ⏱️ 15 минут | 💰 200 000 ₸ дейін | 📅 30 күнге дейін | 📈 0,29%-ға дейін | 📊 179%-ға дейін |
| 🏦 CreditPlus | ⏱️ 15 минут | 💰 300 000 ₸ дейін | 📅 30 күнге дейін | 📈 0,01%-дан бастап | 📊 3,7%-дан 46%-ға дейін |
| 🏦 Credit365 | ⏱️ 15 минут | 💰 300 000 ₸ дейін | 📅 30 күнге дейін | 📈 0,1%-дан бастап | 📊 3,7%-дан 179%-ға дейін |
| 🏦 Vivus | ⏱️ 10 минут | 💰 300 000 ₸ дейін | 📅 30 күнге дейін | 📈 0,01%-дан бастап | 📊 3,72%-дан 179%-ға дейін |
| 🏦 Acredit | ⏱️ 7 минут | 💰 300 000 ₸ дейін | 📅 30 күнге дейін | 📈 0,01%-дан бастап | 📊 3,7%-дан 179%-ға дейін |
| 🏦 CreditBar | ⏱️ 9 минут | 💰 400 000 ₸ дейін | 📅 60 айға дейін | 📈 жылдық 38%-ға дейін | 📊 46%-ға дейін |
| 🏦 Kviku | ⏱️ 3 минут | 💰 170 000 ₸ дейін | 📅 45 күнге дейін | 📈 0,01%-дан бастап | 📊 3,7%-дан 179%-ға дейін |
| 🏦 Лайм Кредит | ⏱️ 5 минут | 💰 400 000 ₸ дейін | 📅 35 күнге дейін | 📈 0,29%-ға дейін | 📊 179%-ға дейін |
| 🏦 ZaimBee | ⏱️ 10 минут | 💰 194 000 ₸ дейін | 📅 45 күнге дейін | 📈 0,29%-дан бастап | 📊 179%-ға дейін |
Лимит жағынан CreditBar пен Лайм Кредит алда: екеуі де 400 000 ₸-ға дейін ұсынады. ГЭСВ-і ең қалыпты екі нұсқа — CreditPlus және CreditBar, тек 46%-ға дейін. Ал жылдамдық керек болса, Kviku 3 минутпен кестенің басында тұр.
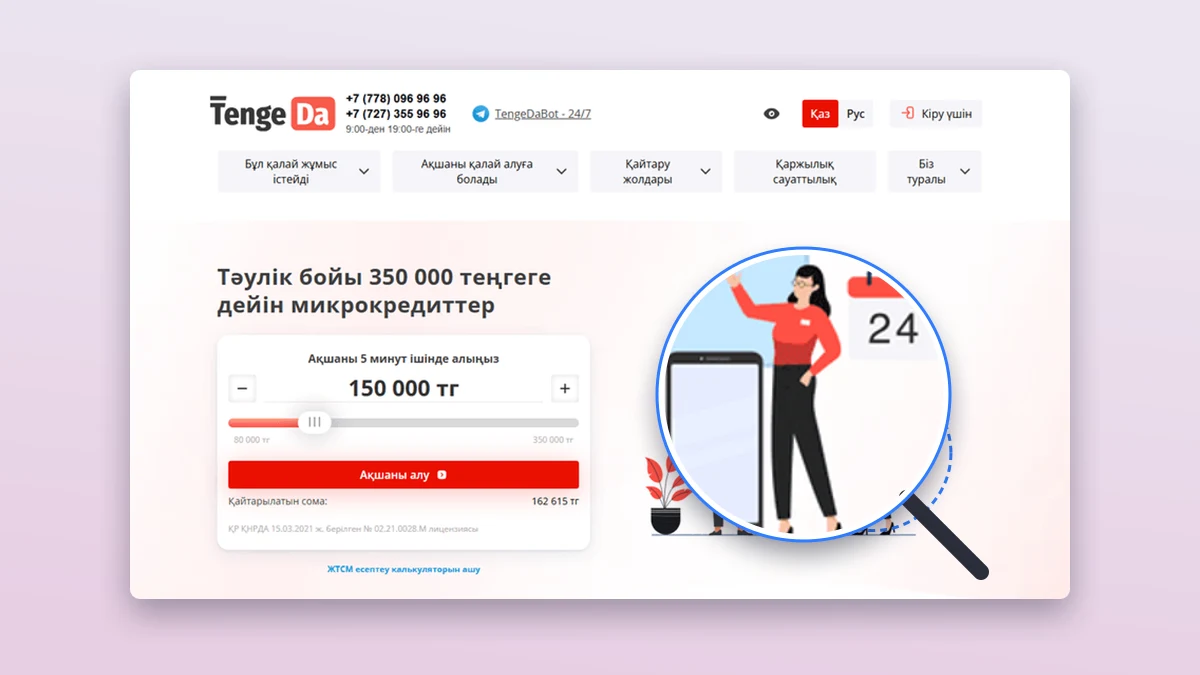
TengeDa мерзімі ұзағырақ қарыз іздегендерге сәйкес келуі мүмкін: 90 күнге дейін, лимиті 350 000 ₸-ға жетеді. Өтінімге жауап шамамен 5 минутта келеді.
| Шарт | Мәні |
|---|---|
| ⏱️ Шешім қабылдау уақыты | 5 минут |
| 💰 Қарыз сомасы | 80 000 ₸ – 350 000 ₸ |
| 📅 Мерзімі | 5 – 90 күн |
| 📈 Пайыздық мөлшерлеме | 0,29%-ға дейін |
| 📊 ГЭСВ | 179%-ға дейін |
| 👤 Жас шектеуі | 21–68 жас |
| 📄 Қажетті құжат | Жеке куәлік |
Артықшылықтары
Кемшіліктері
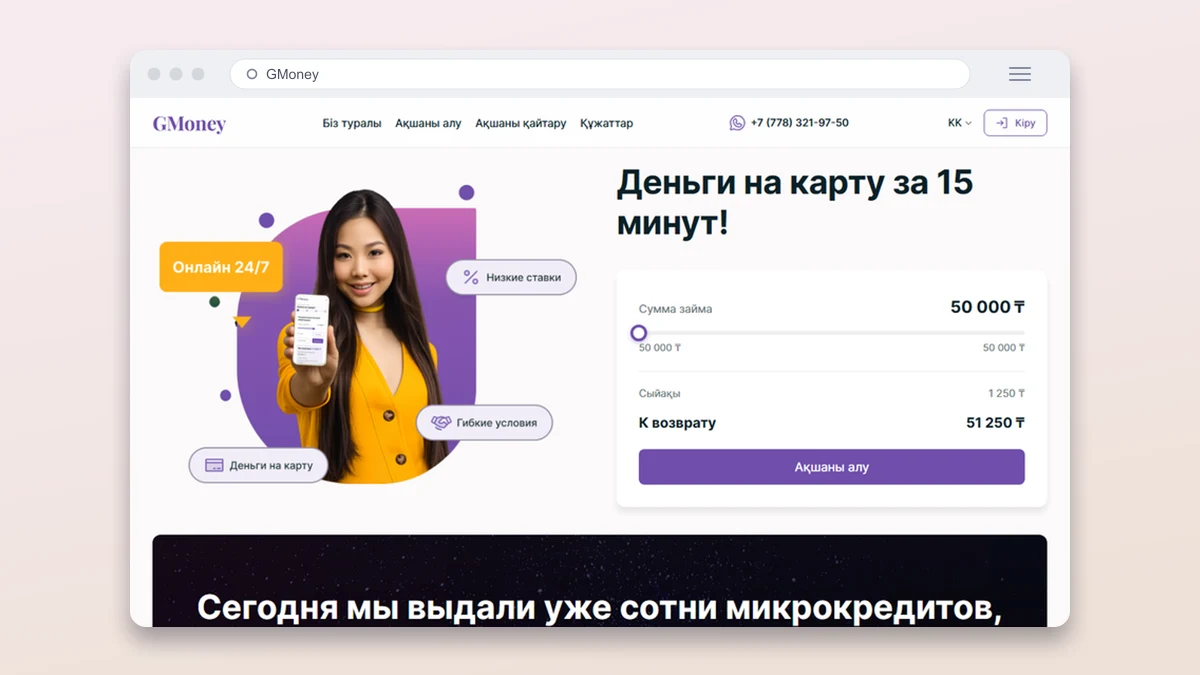
GMoney шағын және қысқа мерзімді қарызға бағытталған. Өтінім 20 000 ₸-дан басталады, максимум — 200 000 ₸. 18 жастан бастап қабылданады, шешім 15 минутта шығады.
| Шарт | Мәні |
|---|---|
| 💰 Қарыз сомасы | 20 000 ₸ – 200 000 ₸ |
| 👤 Жас шектеуі | 18 жастан бастап |
| 📅 Мерзімі | 10 – 30 күн |
| 📈 Пайыздық мөлшерлеме | 0,29%-ға дейін |
| 📊 ГЭСВ | 179%-ға дейін |
| 📄 Қажетті құжат | Жеке куәлік |
| ⏱️ Шешім қабылдау уақыты | 15 минут |
Артықшылықтары
Кемшіліктері
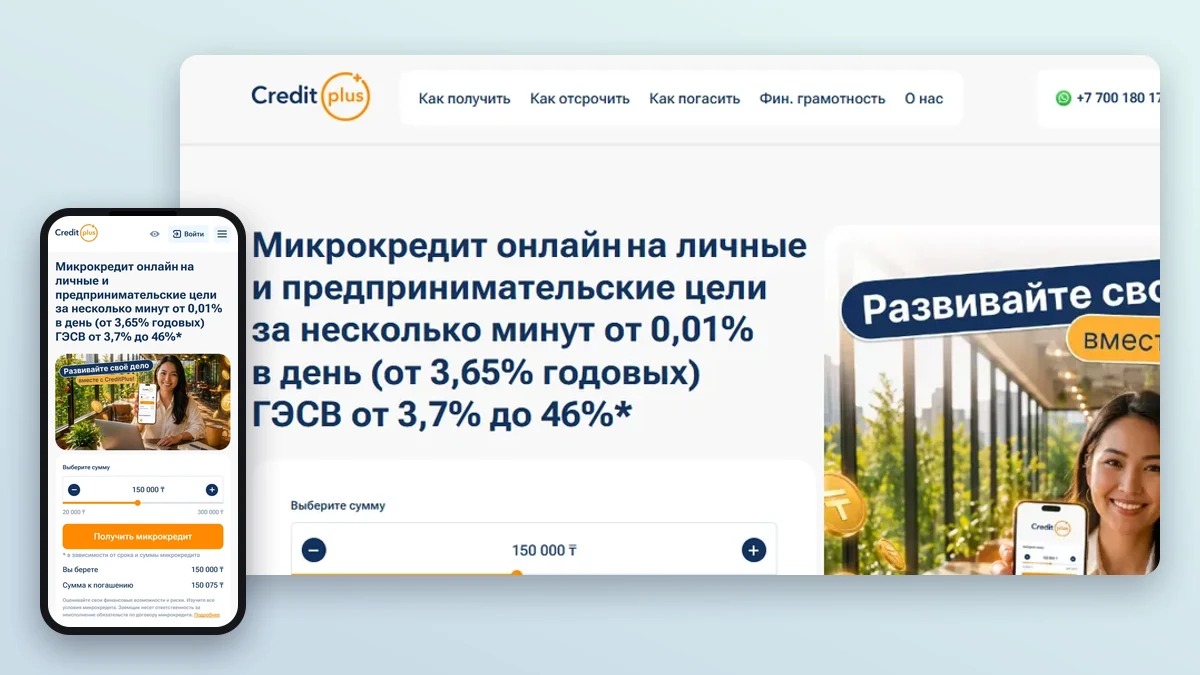
CreditPlus-тың ерекшелігі — ГЭСВ диапазоны төмен: 3,7%-дан 46%-ға дейін. Қарыз 300 000 ₸-ға дейін, мерзім 30 күннен аспайды.
| Шарт | Мәні |
|---|---|
| 📊 ГЭСВ | 3,7%-дан 46%-ға дейін |
| 📈 Пайыздық мөлшерлеме | 0,01%-дан бастап |
| 💰 Қарыз сомасы | 20 000 ₸ – 300 000 ₸ |
| 📅 Мерзімі | 5 – 30 күн |
| 👤 Жас шектеуі | 18–70 жас |
| 📄 Қажетті құжат | Жеке куәлік |
| ⏱️ Шешім қабылдау уақыты | 15 минут |
Артықшылықтары
Кемшіліктері
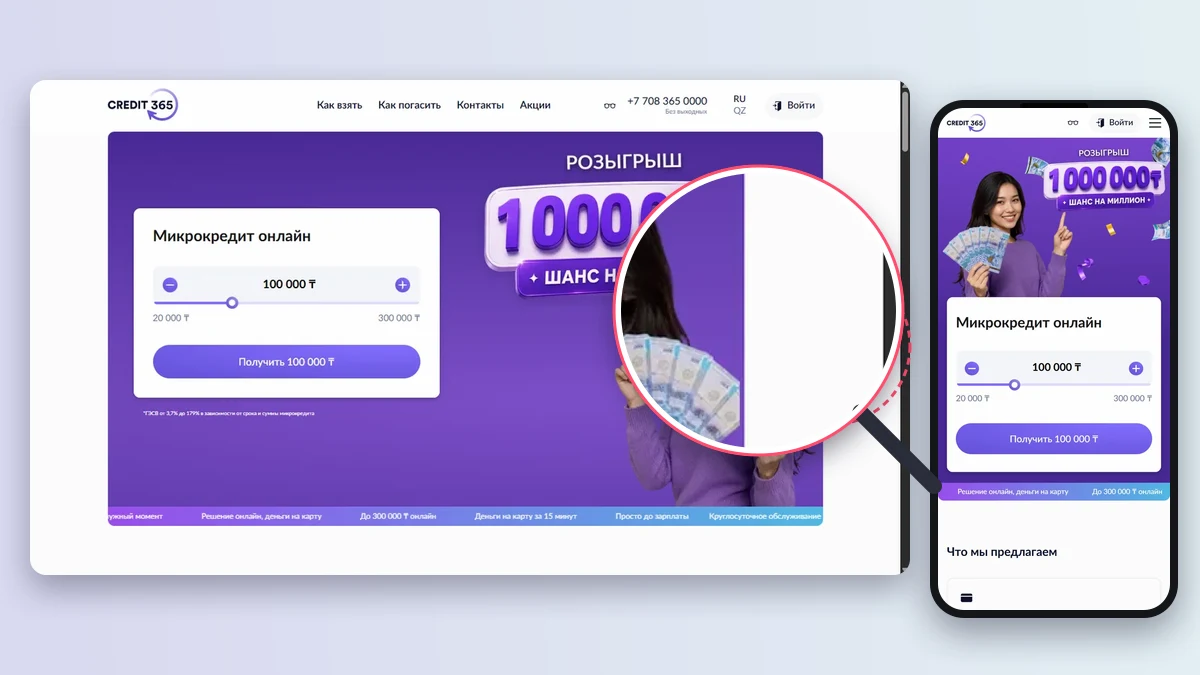
Credit365-тің жас диапазоны кең: 18–75 жас. Сома 20 000 ₸-дан 300 000 ₸-ға дейін өзгереді.
| Шарт | Мәні |
|---|---|
| 👤 Жас шектеуі | 18–75 жас |
| 💰 Қарыз сомасы | 20 000 ₸ – 300 000 ₸ |
| 📅 Мерзімі | 10 – 30 күн |
| 📈 Пайыздық мөлшерлеме | 0,1%-дан бастап |
| 📊 ГЭСВ | 3,7%-дан 179%-ға дейін |
| 📄 Қажетті құжат | Жеке куәлік |
| ⏱️ Шешім қабылдау уақыты | 15 минут |
Артықшылықтары
Кемшіліктері
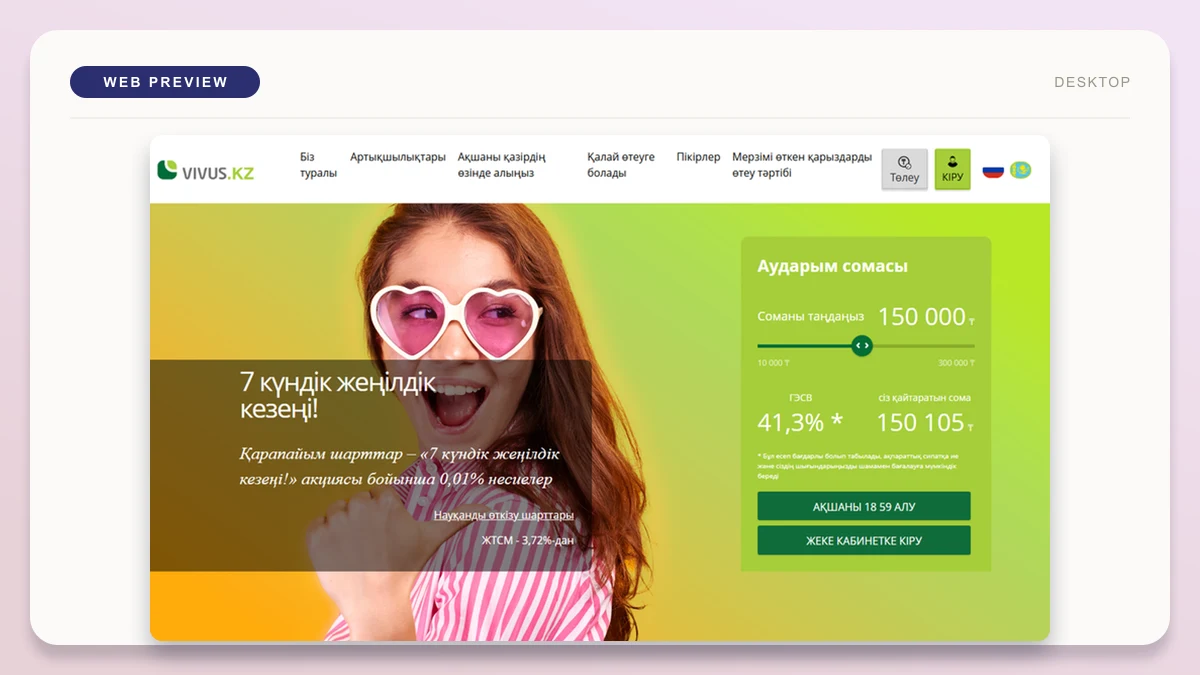
Vivus-та минималды сома 10 000 ₸-дан басталады, бұл кестедегі ең төменгі көрсеткіштердің бірі. Жауап 10 минутта келеді, максимум лимит — 300 000 ₸.
| Шарт | Мәні |
|---|---|
| 💰 Қарыз сомасы | 10 000 ₸ – 300 000 ₸ |
| ⏱️ Шешім қабылдау уақыты | 10 минут |
| 📅 Мерзімі | 10 – 30 күн |
| 📈 Пайыздық мөлшерлеме | 0,01%-дан бастап |
| 📊 ГЭСВ | 3,72%-дан 179%-ға дейін |
| 👤 Жас шектеуі | 18 жастан бастап |
| 📄 Қажетті құжат | Жеке куәлік |
Артықшылықтары
Кемшіліктері
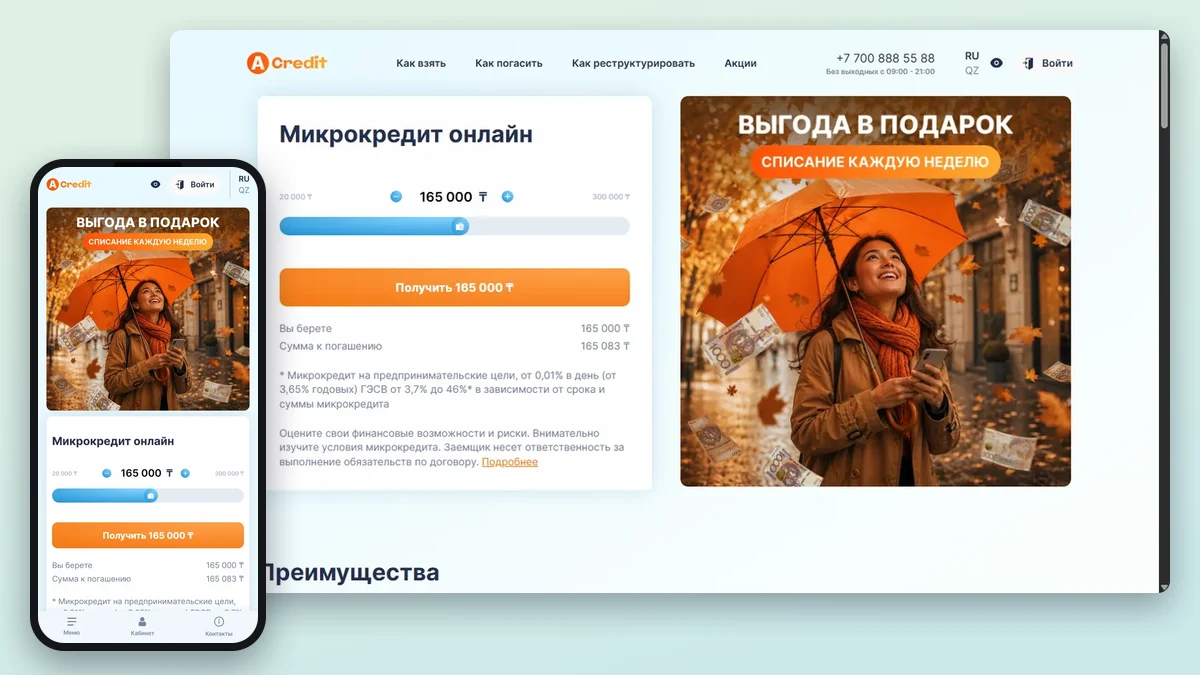
Acredit жылдамдығымен ерекшеленеді — нәтиже 7 минутта белгілі болады. Сома 20 000-300 000 ₸ аралығында, жасы — 18–75.
| Шарт | Мәні |
|---|---|
| ⏱️ Шешім қабылдау уақыты | 7 минут |
| 👤 Жас шектеуі | 18–75 жас |
| 💰 Қарыз сомасы | 20 000 ₸ – 300 000 ₸ |
| 📅 Мерзімі | 5 – 30 күн |
| 📈 Пайыздық мөлшерлеме | 0,01%-дан бастап |
| 📊 ГЭСВ | 3,7%-дан 179%-ға дейін |
| 📄 Қажетті құжат | Жеке куәлік |
Артықшылықтары
Кемшіліктері
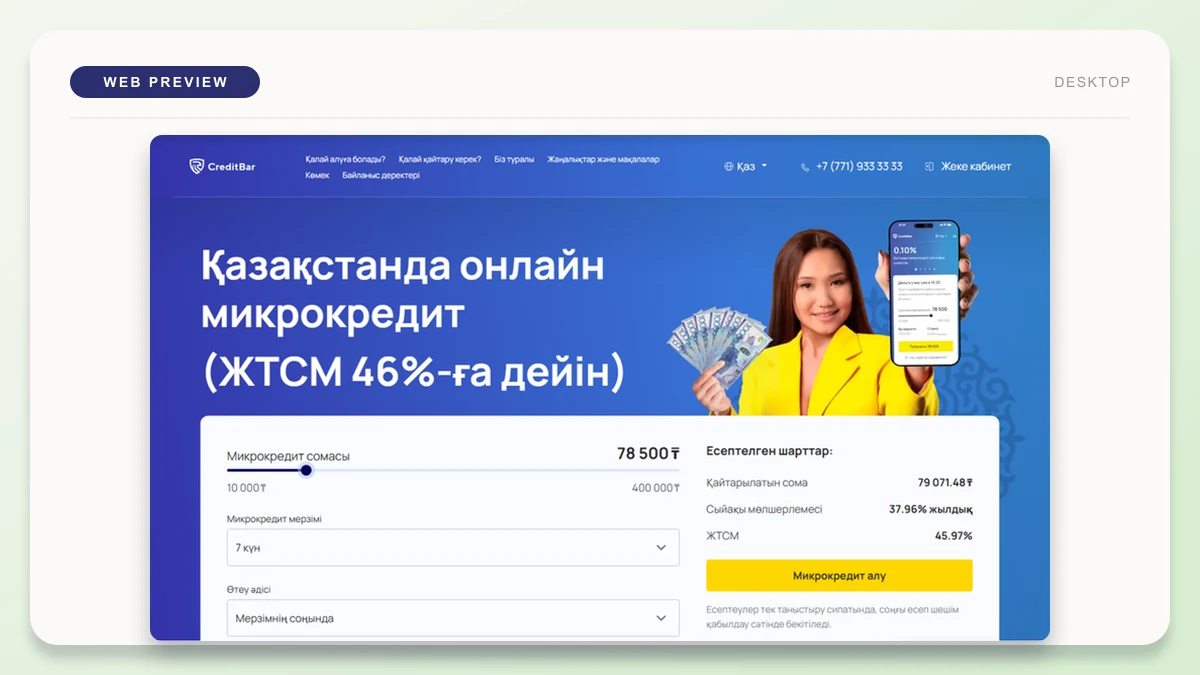
CreditBar екі параметрде айқын алда: 400 000 ₸-ға дейінгі лимит және 60 айға дейінгі мерзім. Мөлшерлеме мұнда күндік емес, жылдық форматта — 38%-ға дейін.
| Шарт | Мәні |
|---|---|
| 💰 Қарыз сомасы | 10 000 ₸ – 400 000 ₸ |
| 📅 Мерзімі | 7 күн – 1825 күн |
| 📊 ГЭСВ | 46%-ға дейін |
| 📈 Пайыздық мөлшерлеме | жылдық 38%-ға дейін |
| 👤 Жас шектеуі | 18–75 жас |
| 📄 Қажетті құжат | Жеке куәлік |
| ⏱️ Шешім қабылдау уақыты | 9 минут |
Артықшылықтары
Кемшіліктері
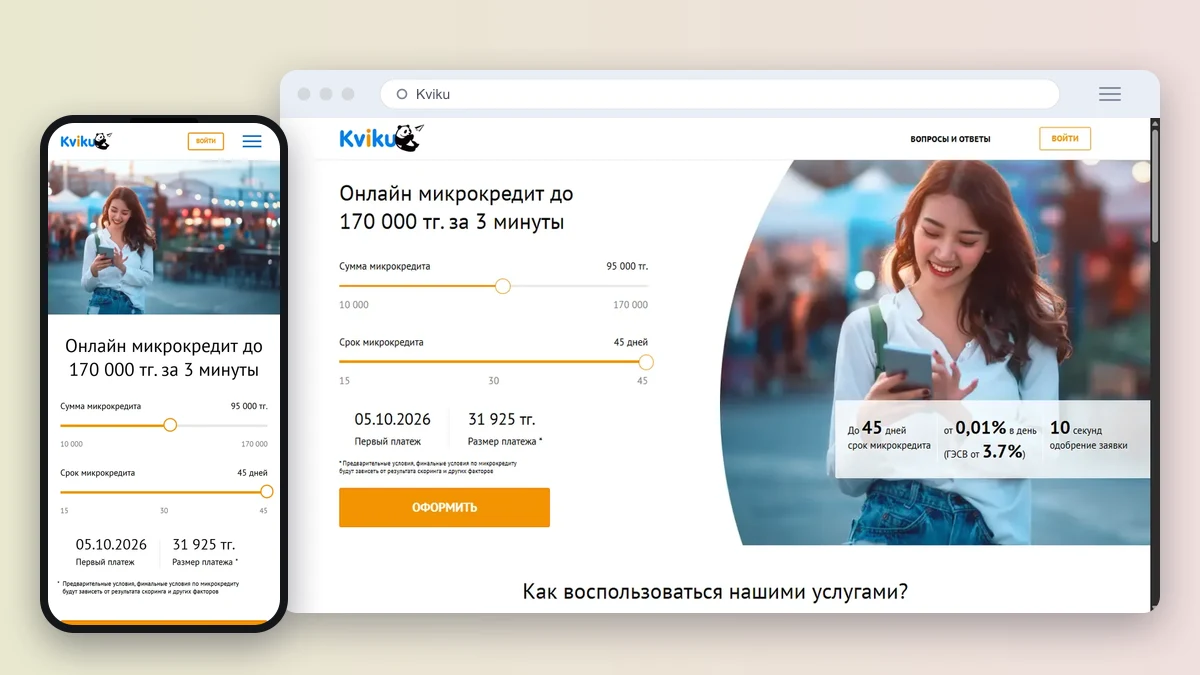
Kviku ең жылдам шешім шығарады — 3 минут. Лимит 170 000 ₸-ға дейін, мерзім 45 күнге дейін.
| Шарт | Мәні |
|---|---|
| ⏱️ Шешім қабылдау уақыты | 3 минут |
| 💰 Қарыз сомасы | 10 000 ₸ – 170 000 ₸ |
| 📅 Мерзімі | 15 – 45 күн |
| 📈 Пайыздық мөлшерлеме | 0,01%-дан бастап |
| 📊 ГЭСВ | 3,7%-дан 179%-ға дейін |
| 👤 Жас шектеуі | 18 жастан бастап |
| 📄 Қажетті құжат | Жеке куәлік |
Артықшылықтары
Кемшіліктері
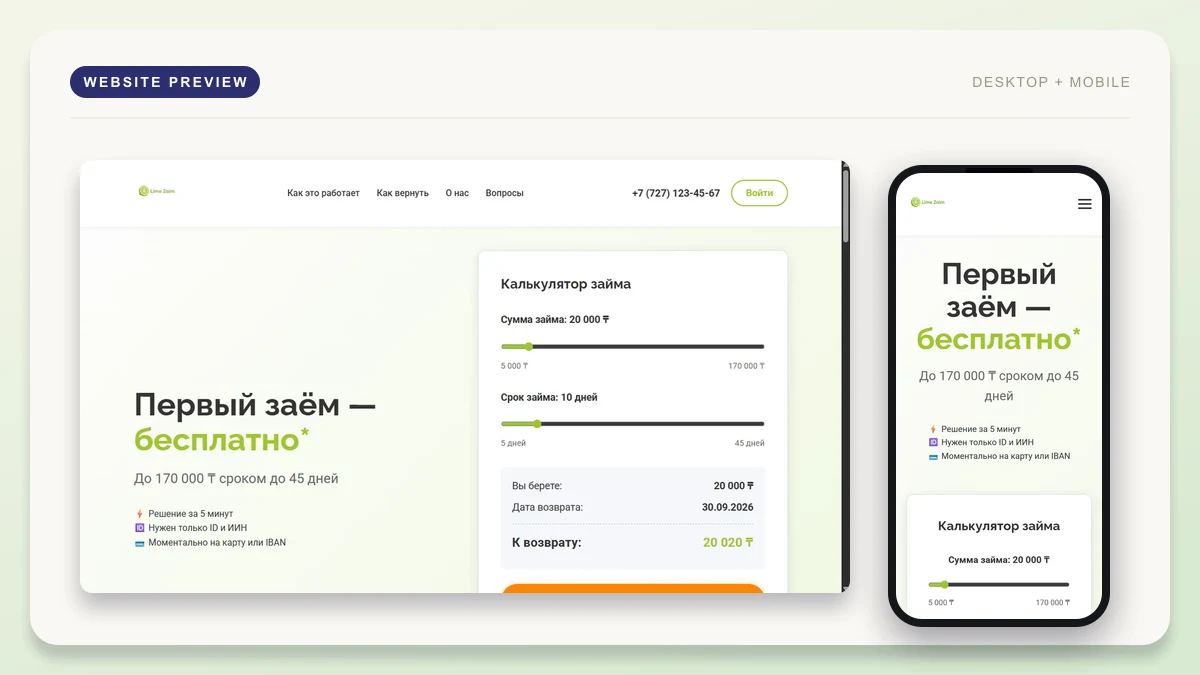
Лайм Кредит 400 000 ₸-ға дейінгі соманы 35 күнге дейінгі мерзімге ұсынады. Шешім 5 минутта шығады.
| Шарт | Мәні |
|---|---|
| 💰 Қарыз сомасы | 20 000 ₸ – 400 000 ₸ |
| ⏱️ Шешім қабылдау уақыты | 5 минут |
| 📅 Мерзімі | 5 – 35 күн |
| 📈 Пайыздық мөлшерлеме | 0,29%-ға дейін |
| 📊 ГЭСВ | 179%-ға дейін |
| 👤 Жас шектеуі | 18 жастан бастап |
| 📄 Қажетті құжат | Жеке куәлік |
Артықшылықтары
Кемшіліктері
ZaimBee 10 000 ₸-дан басталатын қарызды 45 күнге дейінгі мерзімге береді. Максимум сома — 194 000 ₸, ең қысқа мерзім — 7 күн.
| Шарт | Мәні |
|---|---|
| 📅 Мерзімі | 7 – 45 күн |
| 💰 Қарыз сомасы | 10 000 ₸ – 194 000 ₸ |
| 👤 Жас шектеуі | 18–75 жас |
| 📈 Пайыздық мөлшерлеме | 0,29%-дан бастап |
| 📊 ГЭСВ | 179%-ға дейін |
| 📄 Қажетті құжат | Жеке куәлік |
| ⏱️ Шешім қабылдау уақыты | 10 минут |
Артықшылықтары
Кемшіліктері
«Бас тартусыз микрокредит» деген атау өтінімнің жеңілдетілген тәртіппен қаралатынын білдіреді. Мұндай қарыз онлайн рәсімделеді, банкпен салыстырғанда құжат аз сұралады, ал шешімді автоматтандырылған скоринг шығарады.
Бірақ бұл әр өтінім міндетті түрде мақұлданады дегенді білдірмейді. МҚҰ қарыз алушының ИИН-ін, жеке куәлік деректерін және басқа көрсеткіштерін тексеріп, тәуекел деңгейін бағалайды. Соңғы шешім осы тексерудің нәтижесіне тәуелді.
Микроқаржы ұйымдары өтінімді қолмен ұзақ қараудың орнына скоринг жүйесін қолданады. Деректер бірнеше минутта өңделіп, содан кейін клиентке жауап беріледі.
Скорингте жас, ИИН, аймақ және басқа параметрлер есепке алынады. Банктік рәсіммен салыстырғанда мұнда қағаз аз, ал шешім жасанды интеллект алгоритмдерінің көмегімен тезірек шығады.
Нарықтағы бәсеке де шартқа әсер етеді, себебі МҚҰ жаңа клиенттерді тартуға тырысады. Дегенмен әр компанияның тәуекел саясаты бөлек, сондықтан бірдей деректермен берілген екі өтінім әртүрлі нәтиже беруі мүмкін.
Банк көбіне табыс туралы құжат, жұмыс орнынан анықтама және қосымша мәлімет сұрайды. Мұндай тексеру бір күнмен шектелмейді, кейде бірнеше күнге созылады.
МҚҰ-да процесс ықшамдалған: өтінім сайтта толтырылады, негізгі дерек ретінде жеке куәлік пен ИИН қолданылады. Жауап әдетте бірнеше минутта келеді.
Сома деңгейі де басқа. Банктік несие жиі миллион теңгеден асады, ал қарастырылған микроқарыздар 10 000 ₸-дан 400 000 ₸-ға дейінгі аралықта қалады.
Әр МҚҰ бір нәрсеге басымдық береді: біреуі жылдамдыққа, екіншісі жоғары лимитке, үшіншісі төмен ГЭСВ-ке. Соған қарамастан сома, мерзім және мөлшерлеме бойынша ортақ диапазон бар.
Ең төменгі бастапқы сома — 10 000 ₸, оны Vivus, Kviku және ZaimBee ұсынады. Максималды лимит бойынша CreditBar мен Лайм Кредит алда: екеуі де 400 000 ₸-ға дейін жетеді.
Мерзім жағынан көп МҚҰ 30 күндік форматта жұмыс істейді. CreditBar бөлек тұр — өтеу кезеңі 60 айға, яғни 1825 күнге дейін созылады. Kviku мен ZaimBee 45 күнге дейінгі мерзімді ұсынады.
Мерзімді таңдағанда ай сайынғы немесе күндік төлем жүктемесін алдын ала есептеген жөн. Ұзақ мерзім төлемді жеңілдетеді, бірақ жалпы қайтарылатын сомаға әсер етеді.
Мөлшерлеме мен ГЭСВ бір ұғым емес. Мөлшерлеме қарызға есептелетін сыйақыны білдіреді, ал ГЭСВ жылдық толық құнды көрсетеді, оған комиссиялар мен басқа төлемдер де кіреді.
Салыстырылған тізімде CreditPlus пен CreditBar ГЭСВ бойынша ең қалыпты жоғарғы шекке ие — 46%-ға дейін. TengeDa, GMoney, Лайм Кредит және ZaimBee-де бұл көрсеткіш 179%-ға дейін жетуі мүмкін.
Тек күндік пайызға қарап таңдау толық көрініс бермейді. ГЭСВ-ті салыстыру дәлірек, себебі нақты төлем жүктемесін дәл осы көрсеткіш ашады.
Ұсынылған деректерде әр МҚҰ бойынша алғашқы қарызға 0% акциясы немесе промокод шарты жеке көрсетілмеген. Сол себепті мұндай жеңілдік бар деп нақты айту негізсіз.
Акция шарттары уақыт өте өзгеруі мүмкін. Таңдалған МҚҰ-ның ресми сайтынан немесе анықтама қызметінен алдын ала тексерген жөн.
Қарастырылған МҚҰ-лар онлайн өтінім арқылы жұмыс істейді, негізгі дерек ретінде жеке куәлік қолданылады. Әдетте бұл формат қаражатты банк картасына аударуды көздейді.
Дегенмен карта, қолма-қол немесе банк аударымы сияқты тәсілдердің толық тізімі бренд бойынша бөлек ашылмаған. Қолжетімді арнаны өтінім толтыру кезінде немесе МҚҰ сайтында тексерген дұрыс.
МҚҰ-дағы талап банкпен салыстырғанда жеңіл көрінеді, бірақ бұл талап мүлде жоқ дегенді білдірмейді. Әр ұйым өз жас шегін және ішкі скоринг өлшемін қолданады.
Жас бойынша шарт әрқилы. GMoney мен Vivus 18 жастан бастап қабылдайды. ZaimBee-де диапазон 18–75 жас, TengeDa-да 21–68 жас, CreditPlus-та 18–70 жас, ал Credit365, Acredit және CreditBar-да 18–75 жас көрсетілген.
Барлық қарастырылған МҚҰ Қазақстанда тіркелген қарыз алушыларға қызмет көрсетеді. Өтінімде тұрақты тұратын мекенжайды көрсету қажет.
Жас пен тіркеуден бөлек, скоринг жарияланбайтын қосымша факторларды да ескереді. Сондықтан формалды талапқа сай келу мақұлдауға толық кепілдік бермейді.
Негізгі құжат — жеке куәлік, ол клиентті сәйкестендіру кезінде басты дереккөз болады.
Онлайн анкетада ИИН, телефон нөмірі, байланыс деректері, кейде банктік шот мәліметі сұралады. Қосымша құжат керек пе, жоқ па — нақты МҚҰ-ның ішкі тәртібіне байланысты.
Құжат аз болғандықтан рәсімдеу тез жүреді. Бірақ автоматты тексеру нәтижесі енгізілген дерек дұрыстығына тікелей тәуелді.
Дәл мақұлдау формуласы ашық деректерде жоқ, себебі оны әр МҚҰ өз скорингінде жеке анықтайды. Сондықтан «мінсіз қарыз алушыны» дәл сипаттау мүмкін емес.
Жалпы алғанда, жас шегіне сай, ИИН-і жарамды, анкетаны қатесіз толтырған клиенттің өтінімі тезірек қаралады. Байланыс деректерінің өзекті болуы да маңызды.
Бір компаниядан бас тарту алу басқа МҚҰ-да да теріс жауап болады дегенді білдірмейді, себебі скоринг өлшемі ұйымнан ұйымға өзгереді.
Микроқаржы ұйымдары кредиттік тарихқа банктей қатты байланбауы мүмкін, бірақ оны мүлде елемейді деу де дұрыс емес.
Берілген деректерде әр МҚҰ-ның кредиттік тарихқа қатысты нақты талабы бөлек көрсетілмеген. Сол себепті нашар тарихы бар клиентке қарыз міндетті түрде беріледі деу қате.
МҚҰ скорингі банктік тексеруден өзгеше жұмыс істейді. Кредиттік тарихында мәселе бар адам да өтінім бере алады, бірақ нәтиже алдын ала кепілдендірілмейді.
Шешімге кредиттік тарихпен қатар ИИН деректері, жас, аймақ және басқа параметр де әсер етеді.
Анкетадағы ақпарат толық әрі дәл болуы керек. Қате немесе аяқталмаған дерек тексеруді созады және бас тарту тәуекелін көбейтеді.
Төмен сомадан бастау тәуекелді азайтады. Мысалы, Vivus пен Kviku-де минималды қарыз 10 000 ₸-дан басталады, алғашқы өтінімге шағын лимит қолайлы.
Бір уақытта бірнеше МҚҰ-ға өтінім жіберу ұсынылмайды. Скоринг мұны күмәнді белгі ретінде бағалауы мүмкін, алдымен бір компанияның жауабын күткен дұрыс.
Онлайн микрокредит рәсімдеу бес кезеңнен тұрады. Әр кезеңде деректің дәлдігі мен шарттарды алдын ала тексеру маңызды.
Алдымен қажетті сома мен мерзімге сай ұйымды таңдаңыз. Салыстырмалы кесте лимитті, ГЭСВ-ті, мөлшерлемені және шешім уақытын қатар бағалауға көмектеседі.
Көп МҚҰ сайтында қарыз калькуляторы бар. Сома мен мерзімді енгізгеннен кейін қайтарылатын сома шамамен көрінеді, бұл өтінім жібермей тұрып бюджетке түсетін жүктемені бағалауға көмектеседі.
Таңдалған компанияның сайтында өтінім формасы толтырылады. Әдетте ИИН, жеке дерек, телефон нөмірі және байланыс ақпараты сұралады.
Әр жолды мұқият тексеріңіз. Қате нөмір, сәйкес келмейтін дерек немесе толық емес ақпарат скоринг нәтижесіне кері әсер етеді.
Өтінім жіберілгеннен кейін жүйе жеке куәлік пен ИИН деректерін салыстырады. Кейбір МҚҰ қосымша сәйкестендіру ретінде селфи немесе құжат фотосын сұрайды.
Процесс автоматтандырылған, сондықтан көп уақыт алмайды. Бірақ дерек дұрыс болмаса, тексеру тоқтап қалуы немесе теріс шешім шығуы мүмкін.
Өтінім қаралғаннан кейін нәтиже хабарланады. Қарастырылған ұйымдарда шешім уақыты Kviku-дегі 3 минуттан GMoney, CreditPlus және Credit365-тегі 15 минутқа дейін өзгереді.
Оң жауап келсе, шартқа өту туралы хабарлама келеді. Теріс шешім болса, себебі әрдайым түсіндіріле бермейді.
Мақұлдаудан кейін электронды шарт рәсімделеді. Онда қарыз сомасы, мерзімі, мөлшерлемесі және қайтару тәртібі көрсетіледі.
Қарыз алушы шартқа келіскен соң қаражат картаға түседі. Нақты аудару уақыты МҚҰ-ның ішкі процедурасына байланысты.
Онлайн микрокредиттің басты артықшылығы — шешімнің тез шығуы. Бірақ жылдамдық компаниядан компанияға өзгереді.
Ең қысқа көрсеткіш Kviku-де — 3 минут. Одан кейін TengeDa мен Лайм Кредит 5 минутпен, Acredit 7 минутпен, CreditBar 9 минутпен орналасады. Vivus пен ZaimBee-де шешім 10 минутта шығады.
GMoney, CreditPlus және Credit365-те қарау уақыты 15 минутқа дейін жетеді. Мұндай айырмашылық скоринг жүйесінің техникалық жұмысымен және компанияның ішкі тәртібімен байланысты.
Көрсетілген уақыт нақты жағдайда өзгеруі мүмкін. Жүйе жүктемесі, анкетаның толықтығы және сәйкестендіру сапасы шешім жылдамдығына әсер етеді.
Ашық деректерде әр МҚҰ-ның түнгі немесе демалыс күніндегі жұмыс кестесі бөлек көрсетілмеген. Онлайн сервистер автоматтандырылған скоринг қолданатындықтан, өтінімдер тәулік бойы қабылдана алады.
Дегенмен нақты жұмыс тәртібін компания сайтынан немесе анықтама қызметінен тексерген дұрыс. Шешім шығу уақыты тәулік мезгіліне қарай өзгеруі мүмкін.
Қарызды уақытында жабу келесі өтінімдерге де, кредиттік тарихқа да әсер етеді. Сондықтан өтеу күнін алдын ала жоспарлаған жөн.
Әр МҚҰ бойынша төлем арналарының толық тізімі берілген деректерде жоқ. Жалпы тәжірибеде микроқаржы ұйымдары банк картасы арқылы төлем қабылдайды.
Нақты төлем тәсілін жеке кабинеттен немесе қарыз шартынан көруге болады. Компаниялардың төлем инфрақұрылымы әртүрлі.
Қарызды мерзімінен бұрын жабу жалпы пайыз сомасын азайтуы мүмкін, себебі микрокредиттерде сыйақы көбіне күн сайын есептеледі.
Әр МҚҰ бойынша мерзімінен бұрын өтеудің жеке шарты берілмеген. Нақты ережені шарт мәтінінен немесе қолдау қызметінен растаған жөн.
Төлем күнінде қаражат жетпесе, МҚҰ-ға алдын ала хабарласқан дұрыс. Ерте байланыс мерзімі өткен төлемнің салдарын жұмсартуы мүмкін.
Көп компанияда пролонгация, яғни мерзімді ұзарту опциясы бар. Ол қосымша төлем талап етуі мүмкін, бірақ мерзімі өткен берешекке қарағанда тиімдірек.
Кешіктірілген төлем кредиттік тарихқа теріс әсер етеді, айыппұл немесе өсімпұл есептелуі мүмкін. Қиындық туса, байланыс арнасын үзбеген жөн.
Пролонгация қарыз мерзімін заңды түрде ұзартады. Бұл төлемді кешіктірмей, шартты қайта реттеудің бір жолы.
Пролонгация ережесі әр МҚҰ бойынша берілген деректерде жеке көрсетілмеген. Нақты компанияның ұзарту тәртібін оның сайтынан немесе қолдау қызметінен тексерген жөн.
Жалпы тәжірибеде пролонгация мерзім аяқталғанға дейін рәсімделеді. Оның қолжетімділігі клиенттің алдыңғы төлем тәртібіне байланысты болуы мүмкін.
Ұзарту құны ұйымға қарай өзгереді, ал нақты сома немесе тариф берілген деректерде жоқ. Көп жағдайда бұл қызмет қосымша төлеммен рәсімделеді.
Рәсімдеу тәртібі әдетте жеке кабинетте немесе қолдау қызметі арқылы түсіндіріледі. Пролонгацияны қоспас бұрын шартты мұқият оқыған жөн.
Қарыз құнын тек мөлшерлемемен бағалау жеткіліксіз. Комиссия, қосымша төлем және мерзімі өткен жағдайдағы санкция жалпы соманы өзгертеді.
Нақты комиссия түрлері мен мөлшері әр МҚҰ бойынша берілген деректерде бөлек жоқ. Толық құнды бағалауға ГЭСВ көмектеседі, себебі ол пайыз бен қосымша төлемнің жиынтық әсерін көрсетеді.
Шартқа қол қоймас бұрын оферта мәтінін оқыған жөн. Комиссия құрылымы, төлем тәртібі және басқа алым сол құжатта жазылады.
Нақты айыппұл мөлшерлемесі әр компания бойынша ашық көрсетілмеген. Жалпы тәжірибеде кешіктірілген төлемге өсімпұл есептеледі, оның көлемі шартта белгіленеді.
Мерзімі өткен төлемнің салдарын түсіну үшін қарыз шартының тиісті бөлімін алдын ала қараған жөн. Бұл талап әр МҚҰ-да әртүрлі.
Нақты құнды бағалағанда ГЭСВ-ке сүйенген дұрыс. Мысалы, CreditPlus-та ГЭСВ 3,7%-дан 46%-ға дейін болса, TengeDa-да 179%-ға дейін жетеді.
Өз сомаңыз бен мерзіміңіз бойынша есептеу үшін таңдалған МҚҰ сайтындағы калькуляторды қолданыңыз. Ол өтінім жібермей тұрып шамамен қайтарылатын соманы көрсетеді.
«Бас тартусыз» сөзі қарау тәртібінің жеңіл екенін білдіреді, бірақ бас тарту ықтималдығын толық жоймайды.
Анкетадағы қате немесе толық емес дерек — жиі кездесетін себептердің бірі. Жеке куәлік мәліметі енгізілген ақпаратпен сәйкес келмесе, скоринг өтінімді тәуекелді деп бағалайды.
Жас шегіне сай келмеу де теріс жауапқа әкеледі. Мысалы, TengeDa 21–68 жас аралығын көрсеткен, осы диапазоннан тыс клиентке мақұлдау берілмейді.
Ішкі скоринг жоғары тәуекел анықтаса, МҚҰ өтінімді қабылдамайды. Мұндай шешімнің нақты себебі көп жағдайда жарияланбайды.
Өтінім жіберер алдында ИИН, жеке куәлік нөмірі, телефон және басқа дерекді қайта тексеріңіз. Дәл енгізілген ақпарат скорингтің дұрыс өтуіне көмектеседі.
Бас тарту алғаннан кейін басқа МҚҰ-ға жүгінуге болады, себебі әр ұйымның бағалау жүйесі бөлек. Бірақ бір мезгілде көп өтінім жіберу ұсынылмайды.
Алғашқы өтінімде шағын соманы таңдау мақұлдау мүмкіндігін арттырады. Vivus пен ZaimBee-де минималды лимит 10 000 ₸-дан басталады.
Онлайн МҚҰ қарызы жылдамдық пен қолжетімділік береді, бірақ құны мен мерзіміне байланысты тәуекел де бар. Шешім қабылдар алдында екі жағын қатар қарастырған жөн.
Өтінімді интернет арқылы жіберуге болады, банк бөлімшесіне бару қажет емес. Қарастырылған МҚҰ-да шешім бірнеше минутта шығады, қаражат картаға аударылады.
Құжат тізімі қысқа: көп жағдайда жеке куәлік жеткілікті. Бұл рәсімдеуді жеңілдетіп, уақыт үнемдейді.
Сома мен мерзім бойынша таңдау бар: қарыз 10 000 ₸-дан 400 000 ₸-ға дейін, мерзім бірнеше күннен бірнеше айға дейін созылады. CreditBar-да өтеу кезеңі 60 айға дейін жетеді.
Кейбір МҚҰ-да ГЭСВ 179%-ға дейін көрсетілген. Бұл қарыздың жалпы құнын едәуір арттырады.
Төлемді кешіктіру айыппұл мен өсімпұлға әкеледі, кредиттік тарихқа теріс жазба түсуі де мүмкін. Қысқа мерзімді қарызда бұл тәуекел әсіресе жоғары.
30 күнге дейінгі микрокредит нақты бюджет жоспарын талап етеді. Қарыз уақытында жабылмаса, шағын сома үлкен қаржылық жүктемеге айналуы мүмкін.
Онлайн өтінім кезінде жеке дерек беріледі, сондықтан МҚҰ-ның сенімділігі мен сайт қауіпсіздігін тексерген жөн.
Компанияны таңдаудан бұрын ресми сайттағы шарт пен оферта мәтінін оқыңыз. Сайтта лицензия, байланыс деректері және ұйым туралы ақпарат көрсетілуі тиіс.
Қосымша нақтылау керек болса, анықтама қызметіне хабарласыңыз. Бұл тариф, акция және төлем тәртібін растауға көмектеседі.
Өтінімде ИИН, жеке куәлік нөмірі және байланыс ақпараты енгізіледі. Сенімді сервистер мұндай деректі қорғау үшін шифрлау технологиясын қолданады.
Сайттың қауіпсіздік сертификаты мен құпиялылық саясатын тексеру артық болмайды. Бұл дерек үшінші тарапқа берілмейтініне толық кепілдік бермесе де, сервистің қауіпсіздік деңгейін бағалауға көмектеседі.
Қарыз алушының бағасы компанияға, алынған сомаға, өтеу тәртібіне және жеке күтуіне байланысты әртүрлі болады.
Жақсы пікірде көбіне жылдамдық аталады: өтінім жіберіп, бірнеше минутта жауап алу клиентке қолайлы. Ақшаның картаға тез түсуі де жиі артықшылық ретінде айтылады.
Аз құжат сұралуы да оң бағаланады. Көп жағдайда жеке куәлікпен онлайн өтінім беру жеткілікті екені ыңғайлы.
Теріс пікірдің негізгі бөлігі қарыз құнына қатысты. ГЭСВ жоғары болғанда, әсіресе мерзімінен бұрын жабылмаса, қайтарылатын жалпы сома өседі.
Мерзімі өткен төлем үшін есептелетін өсімпұл да жиі сыналады. Кейбір клиент барлық деректі толық енгізсе де бас тарту алғанын айтады, бұл скорингтің жарияланбайтын критерийлерімен байланысты болуы мүмкін.
Қарыз алмас бұрын бірнеше МҚҰ шартын қатар салыстырыңыз. Тек лимитке емес, мерзімге, күндік мөлшерлемеге, ГЭСВ-ке және шешім шығару уақытына бірге қараған дұрыс.
ГЭСВ — қарыздың нақты құнын түсінуге көмектесетін негізгі көрсеткіштердің бірі. Мөлшерлеме төмен көрінгенімен, комиссия мен қосымша төлем жалпы соманы өзгертеді.
Қарыз сомасын нақты қажеттілікпен шектеген дұрыс. Өтеу күнін алдын ала белгілеп, төлемге қаражат болатынына көз жеткізу қажет.
Шартқа қол қоймас бұрын офертаны толық оқыңыз. Комиссия, айыппұл, мерзімінен бұрын өтеу және пролонгация шарты түсініксіз болса, МҚҰ қолдау қызметінен нақты жауап алған жөн.
Мұндай жағдайда микроқаржы ұйымдарын қарастыруға болады. Олар жеңілдетілген скоринг қолданады, көбіне жеке куәлік пен ИИН деректерін сұрайды. Бірақ мақұлдау кепілдендірілмейді, әр өтінім жеке тексеріледі.
Әр МҚҰ бойынша кредиттік тарихты тексеру саясаты берілген деректерде жеке көрсетілмеген. Микроқаржы ұйымының скорингі банктен өзгеше болуы мүмкін, бірақ бұл кредиттік тарих толық ескерілмейді дегенді білдірмейді.
Қарастырылған МҚҰ-лар онлайн өтінім жүйесімен жұмыс істейді, негізгі рәсімдеу сайт арқылы өтеді. Қосымша сұрақ болса, анықтама қызметіне хабарласуға болады.
Әр МҚҰ бойынша төлем тәсілінің толық тізімі бөлек көрсетілмеген. Жалпы тәжірибеде онлайн микрокредит банк картасына аударылады. Нақты нұсқаны таңдалған компанияның сайтынан тексерген дұрыс.
Кешіктірілген төлем кредиттік тарихқа теріс әсер етеді, қосымша өсімпұлға әкелуі мүмкін. Айыппұл мөлшері әр МҚҰ шартында белгіленеді. Қиындық туса, компанияға алдын ала хабарласып, пролонгация мүмкіндігін сұраған жөн.
Бұл жөнінде нақты ақпарат әр МҚҰ бойынша жеке берілмеген. Жалпы тәжірибеде өтелмеген қарызы бар клиенттің жаңа өтінімі мұқият тексеріледі, сондықтан мақұлдау мүмкіндігі төмен болуы ықтимал. Нақты саясатты таңдалған МҚҰ-дан білу керек.